2026年10月の運用実績をご報告!!
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
各指標の月間騰落率
日経平均: -5.19 %
TOPIX : -3.49 %(配当込み)-3.48 %
ダウ平均: +1.70 %
S&P 500 : -0.93 %
NASDAQ : -5.30 %
10月の市況概況
米国市場
10月の米国市場は、インフレ再燃とFRB(米連邦準備制度理事会)による金融引き締め長期化懸念、ならびにAIインフラ投資に対する過剰債務・収益化への懐疑論が交錯し、ボラティリティの高い波乱の展開となりました。月前半は雇用減速を受けた利上げ観測後退で指数は最高値を更新したものの、CPI(消費者物価指数)やPPI(生産者物価指数)の上振れやAI新興企業の信用不安、巨大テック企業の設備投資負担が重石となり、後半にかけて大幅な調整を強いられました。
【第1週(10/1~10/2)】雇用統計下振れで利上げ観測後退:(ダウ平均: +0.53 %、S&P 500 : +0.93 %、NASDAQ : +1.23 %)
米10年債利回りが一時5.34%と約24年ぶりの高水準に達したものの、アクセンチュア等の好決算を背景にIT・コンサル主導で反発しました。週末発表の9月米雇用統計では非農業部門雇用者数が市場予想を大幅に下回り、失業率も若干ながら悪化しました。労働市場の減速を受けてFRBによる追加利上げ観測が後退し主要指数は揃って急伸しました。
【第2週(10/5~10/9)】ナスダック最高値更新も、原油急騰とAI減速懸念で反落:(ダウ平均: +0.93 %、S&P 500 : +1.15 %、NASDAQ : +0.64 %)
ナスダック総合指数が最高値を更新するなど堅調なスタートとなりましたが、WTI原油が93ドル台へ、長期金利が一時5.36%へ上昇したほか、9月のFOMC(米国連邦公開市場委員会)議事要旨でのタカ派姿勢やOpenAIの売上高下振れ報道が重石となり主要3指数は一時反落しました。しかし、週末にかけては値頃感から押し目買いが入り反発しました。
【第3週(10/12~10/16)】CoreWeave信用不安、ハイテク主導で急落:(ダウ平均: +0.67 %、S&P 500 : -1.95 %、NASDAQ: -4.48 %)
9月のCPIが前年比3.7%、PPIが同6.3%とインフレ再加速を示し早期利上げ観測が急浮上しました。さらにAIクラウド新興コアウィーブの社債急落を契機に過剰債務問題が表面化し、ナスダックが511ポイント安と急落しました。16日も同社株安からハイテク売りに拍車がかかり、ナスダックは573ポイント安と再び急落しました。
【第4週(10/19~10/23)】原油一時110ドル突破とAI設備投資負担懸念:(ダウ平均: +0.41 %、S&P 500 : -0.47 %、NASDAQ: -0.71 %)
中東緊迫化で原油先物が一時1バレル110ドル台へ急騰しました。週前半は好決算を背景にダウは反発しましたが、後半メタが設備投資見通しを引き上げたことで投資回収遅れ懸念が再燃しナスダックは急落しました。週末には中東での戦闘激化懸念から原油が再急騰し、幅広いセクターに売りが波及し指数は揃ってマイナスとなりました。
【第5週(10/26~10/30)】FOMC据え置きもインテル急落で続落:(ダウ平均: -0.85 %、S&P 500 : -0.57 %、NASDAQ: -2.00 %)
FOMCでの金利据え置き(3.75〜4.00%)を通過したものの、巨大ITでAI投資増に伴うフリーキャッシュフロー悪化が嫌気されました。さらにインテルの見通し下振れによる一時30%超の急落が半導体株全体に波及し、30日は主要指数が大幅続落して月を終えました。
日本市場
10月の日本市場は、米AI・半導体株の急変動に伴うグローバルなリスクオフと、日銀の金融正常化進展に揺れる展開となりました。月上旬は、AI需要と米利上げ観測後退を背景に約3ヶ月ぶりに日経平均は7万円大台を奪還したものの、その後、米AI信用不安を機に歴代3位の急落を記録しました。
【第1週(10/1~10/2)】米半導体高と短観改善で日経平均急伸 :(日経平均: +2.33 % TOPIX : -0.43 % )
米マイクロンの好決算と日銀9月短観(大企業製造業DIが+24へ6期連続改善)を好感し、1日の日経平均株価は前日比2203円高の6万8956円と大幅続伸しました。2日は利益確定売りに押され647円安の6万8309円と反落したものの、アドバンテストが上場来高値を更新しました。 【第2週(10/5~10/9)】日経平均が一時7万円回復、TOPIX大規模刷新発表 :(日経平均: +1.06 % TOPIX : +0.34 % )
米雇用減速を受けた米株高を追い風に、5日の日経平均は1637円高、6日には737円高の7万683円と約3ヶ月ぶりに7万円台を奪還しました。しかし、東証がTOPIX採用銘柄の4割削減を発表し、除外候補銘柄が軟調化するなど、企業選別の動きもみられました。週末の9日にかけては、米株安やファストリ、ソフトバンクGの下落も重石となり、反落しました。
【第3週(10/13~10/16)】米CoreWeaveショック直撃、日経平均は歴代3位の急落:(日経平均: -5.37 % TOPIX : -0.95 % )
連休明け13日は米AI収益化懸念で1253円安。さらに15日、米新興AIコアウィーブの社債急落や米CPI(消費者物価指数)の上振れが直撃し、日経平均は前日比3318円安の6万4425円と歴代3位の暴落を記録しました。主力半導体株が投げ売られたものの、16日は米信用懸念の一服やベイカレントなどAI利活用企業への物色シフトを背景に898円高と急反発しました。
【第4週(10/19~10/23)】AIインフラ懸念と中東緊迫で続落:(日経平均:-4.03 % TOPIX : -2.46 % )
米マイクロソフトの英データセンター撤退報道等を受け日経平均は20日に841円安、21日は反発したものの、22日は米ラムリサーチ決算や中東緊迫による円高進行で1713円安と急落しました。23日は一時1400円超下落し6万2000円を割り込んだものの、押し目買いが入り下げ渋りました。
【第5週(10/26~10/30)】日銀の物価2%達成で上値重く:(日経平均:+0.95 % TOPIX : -0.02 % )
27日は米アンソロピックIPO目論見書を好感し日経平均は1078円高、29日は通期予想を上方修正したアドバンテスト主導で705円高(6万4659円)と反発しました。一方、日銀金融政策決定会合では政策金利据え置き(1.25%)ながら基調的物価2%到達が認定され、ETF売却ペース加速を決定。さらに、米インテルの決算発表を受け米半導体関連株が時間外で急落したことも重なり、月末にかけて戻り売りに押されました。
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
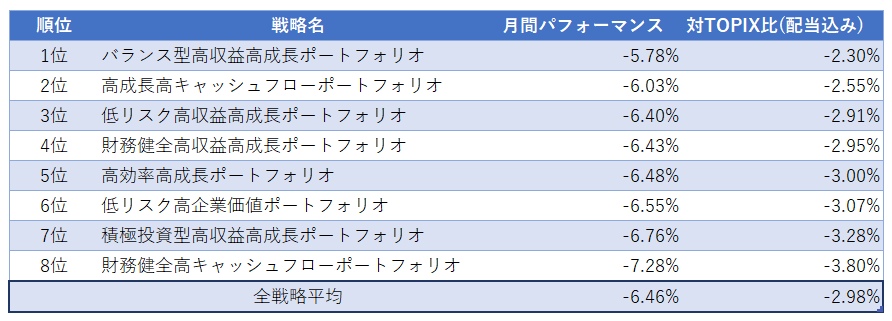
月間パフォーマンスが良かったWealth Wingの戦略は!?
この様な市況環境のなか、Wealth Wing(ウェルスウイング)で最も月間成績が良かった戦略は、
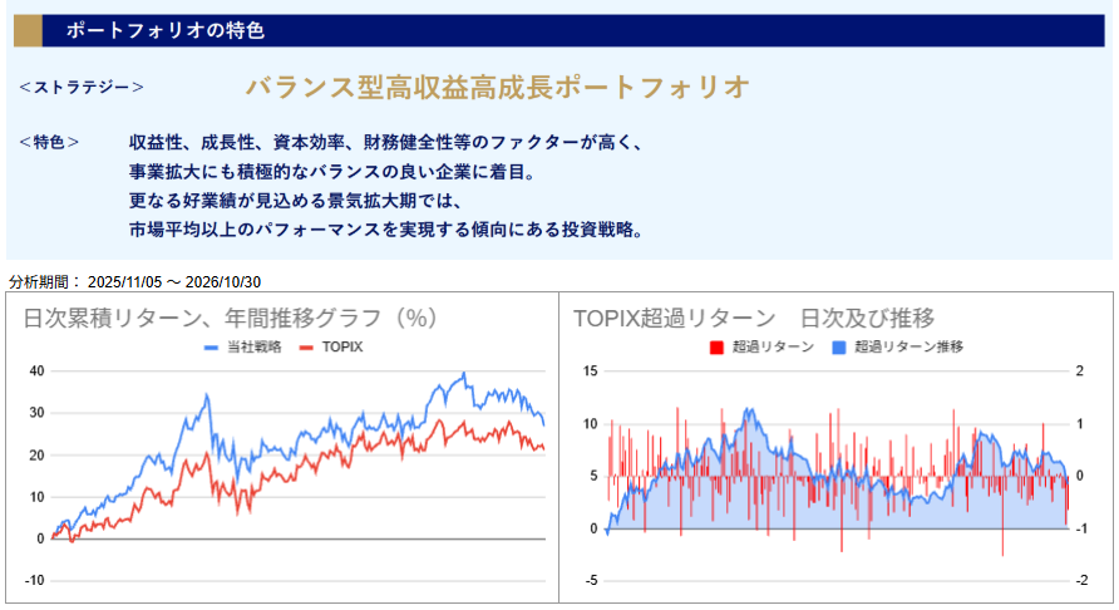
「バランス型高収益高成長ポートフォリオ」でした。
月間で-5.78%、対TOPIXでは-2.30%となり、TOPIXをアンダーパフォーム。
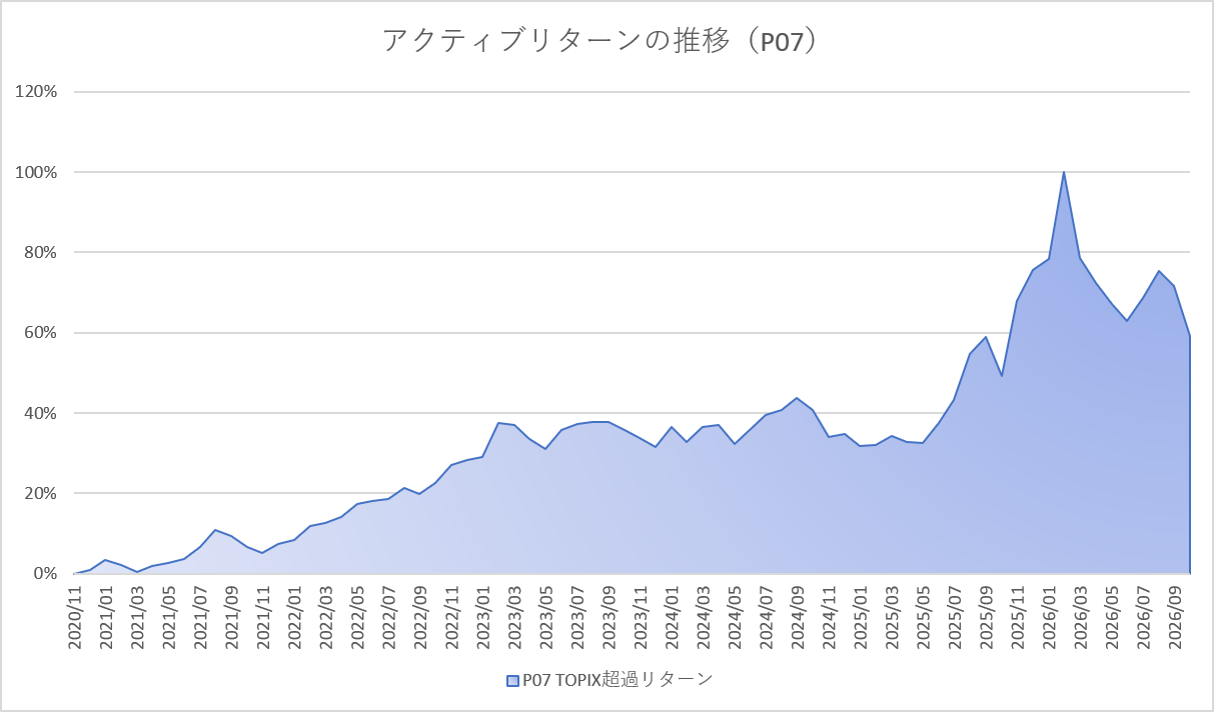
・月間トップ戦略の年間推移
・月間トップ戦略の運用開始からの月次パフォーマンス推移
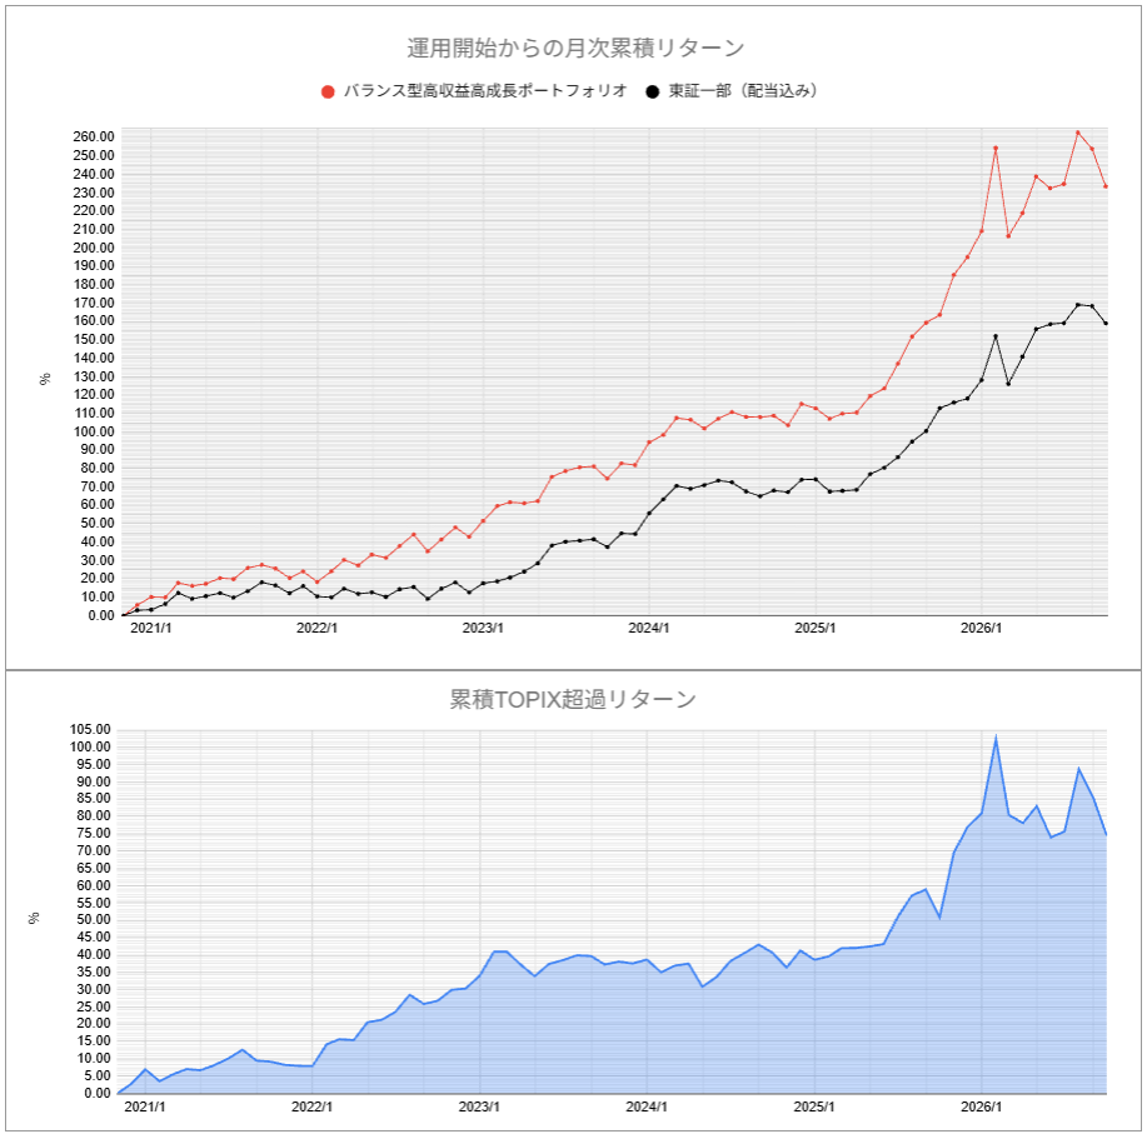
Wealth Wing(ウェルスウイング)がご提供する8戦略の平均パフォーマンスは、月間で-6.46%、対TOPIXでは-2.98%となっています。
月間パフォーマンスの背景
ファクター動向
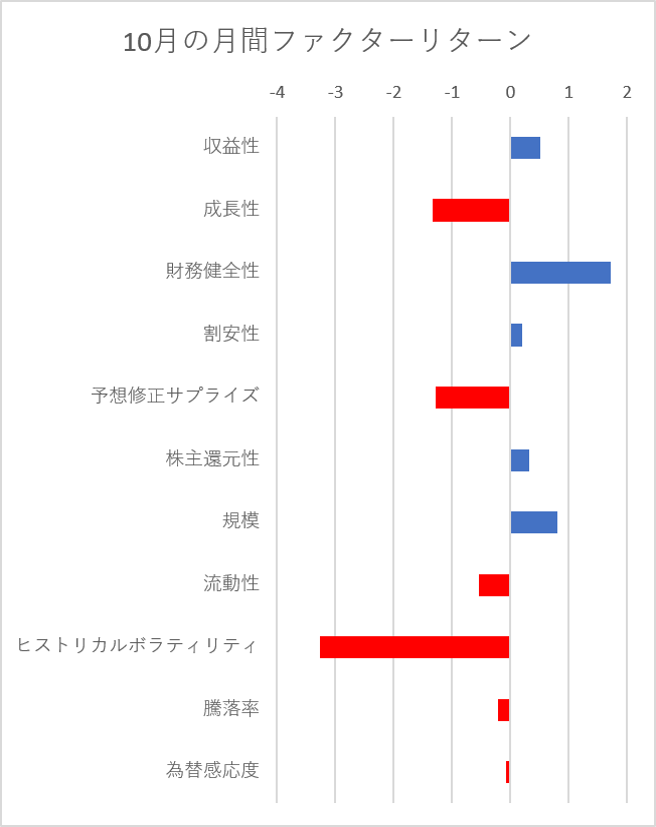
10月は、財務健全で収益性が高い低リスクの大型株が堅調となりました。
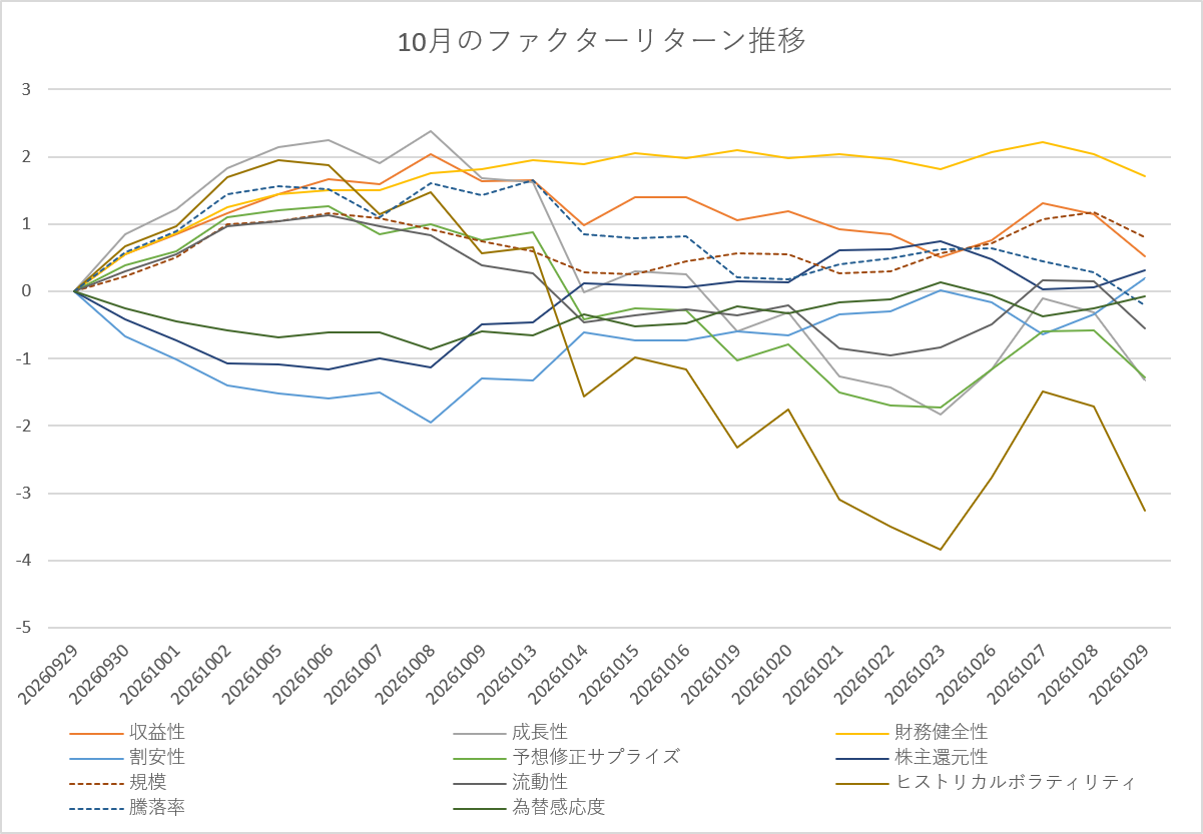
ファクターの推移を見ても、財務健全性ファクター・規模ファクター・収益性ファクターがプラスとなる一方、ヒストリカルボラティリティファクター・成長性ファクター・予想修正サプライズファクターが大きくマイナスとなりました。
米AI企業に対する収益化懸念及び信用不安、中東情勢の緊迫化、さらに米中間選挙を控えリスクオフとなるなか、ディフェンシブ色の強い財務健全で収益性が高い低リスクの大型株が相対的に堅調であったことが見て取れます。
下図は10月に特徴的な動きをしたファクターの推移です。
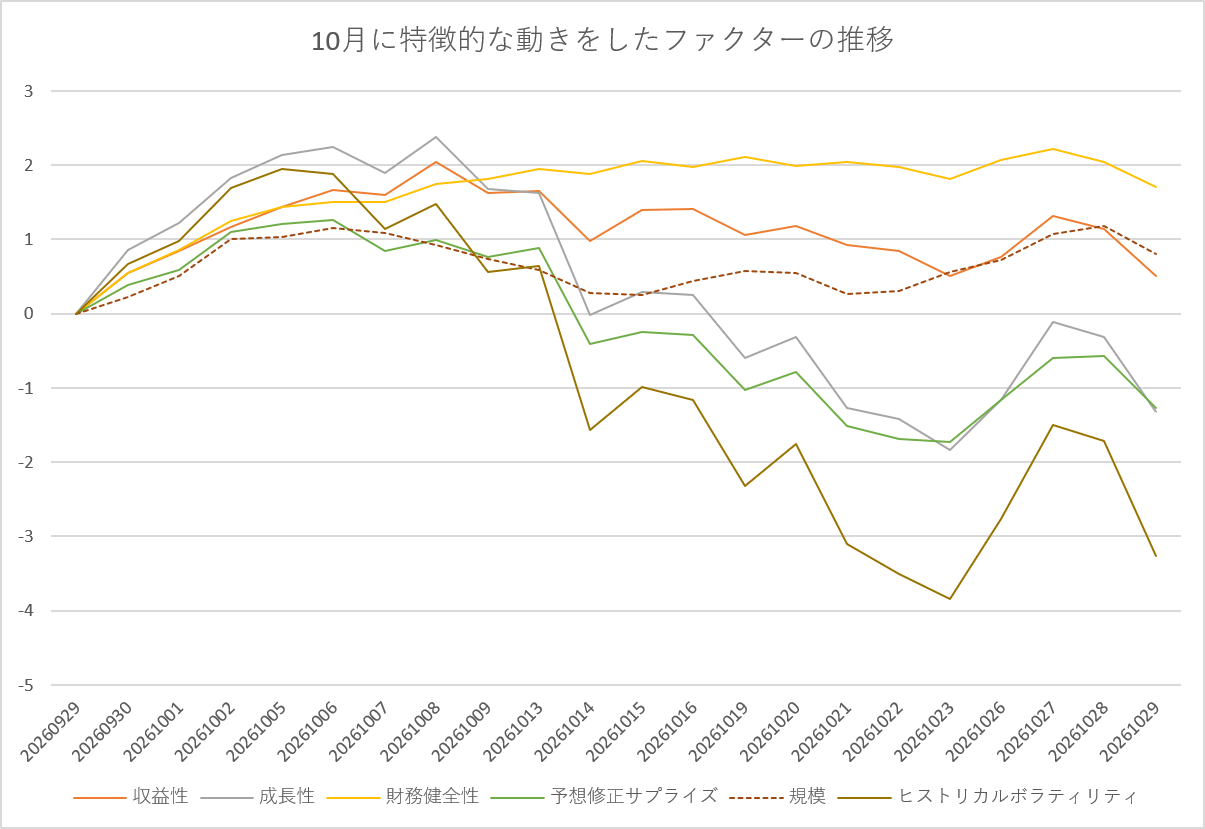
10月は、財務健全・高収益・大型・低リスク・低成長といったファクター特性が堅調であったことが特徴的でした。
リスクオフが市場で急速に進むなか、ディフェンシブ色の強い銘柄選好となったようです。
次は過去1年間のグロース系及びバリュー系ファクターの推移です。
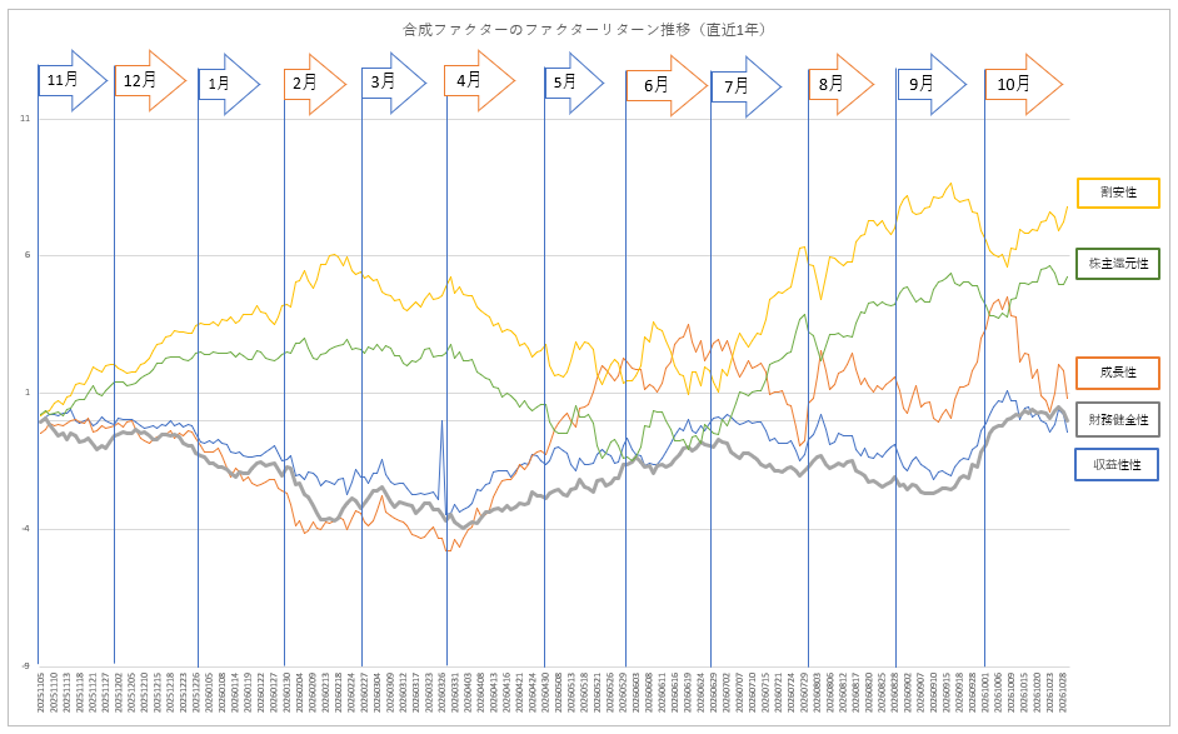
2026年は、2月末からの中東情勢の緊迫化により、原油高によるインフレ・景気下振れの影響が懸念される銘柄が売られる一方で、さらなる成長が期待されるAI・半導体関連銘柄が堅調となるといった二極化が一気に進み、4月・5月は「グロース優位・バリュー劣位」の市況環境が強烈に加速しました。
しかし、6月に入りこの動きに変化が見られはじめ、7月はついに「バリュー優位・グロース劣位」のマーケットに逆転し、強烈な巻き戻しが起こりました。
その後、8月・9月は過度な期待による行き過ぎた二極化の修正が進んだことに加え、決算発表ピークを越え現実の業績が明らかとなったことで、グロース・バリューに関わらずファンダメンタルズを重視した銘柄選好となりました。
ところが10月に入ると、これまで市場を牽引していたAI・半導体関連株の収益性や成長性に対してネガティブな見方が急速に広がり、再び「バリュー優位・グロース劣位」の市場へ回帰しました。
パフォーマンス
その様な市況環境のなか、
Wealth Wing(ウェルスウイング)がご提供している全ての戦略がマイナスとなり、全戦略がTOPIXをアンダーパフォームする結果となりました。
月間でTOPIXが-3.48%(配当込み)となるなか、全戦略の平均リターンは-6.46%(配当込み)となり、市場平均を下回りました。
全戦略が市場平均をアンダーパフォームした要因は、
ポートフォリオが持つ、グロース要素の「高成長」特性がマイナスに寄与し、さらに、「市場平均よりもオーバーウエートしている、予想修正サプライズファクター(=好業績特性)」が大きくマイナスに寄与したためです。
10月は、ファンド勢を中心に大量の換金売りを伴うポジション調整が起きたため、それまで買われていた高い成長性や好調な業績の銘柄群が逆に売られる展開となり、Wealth Wing(ウェルスウイング)が保有する優良銘柄群も投げ売りに巻き込まれる形となりました。
下図レーダーチャートは、アプリで確認できるWealth Wing(ウェルスウイング)のポートフォリオ特性です。
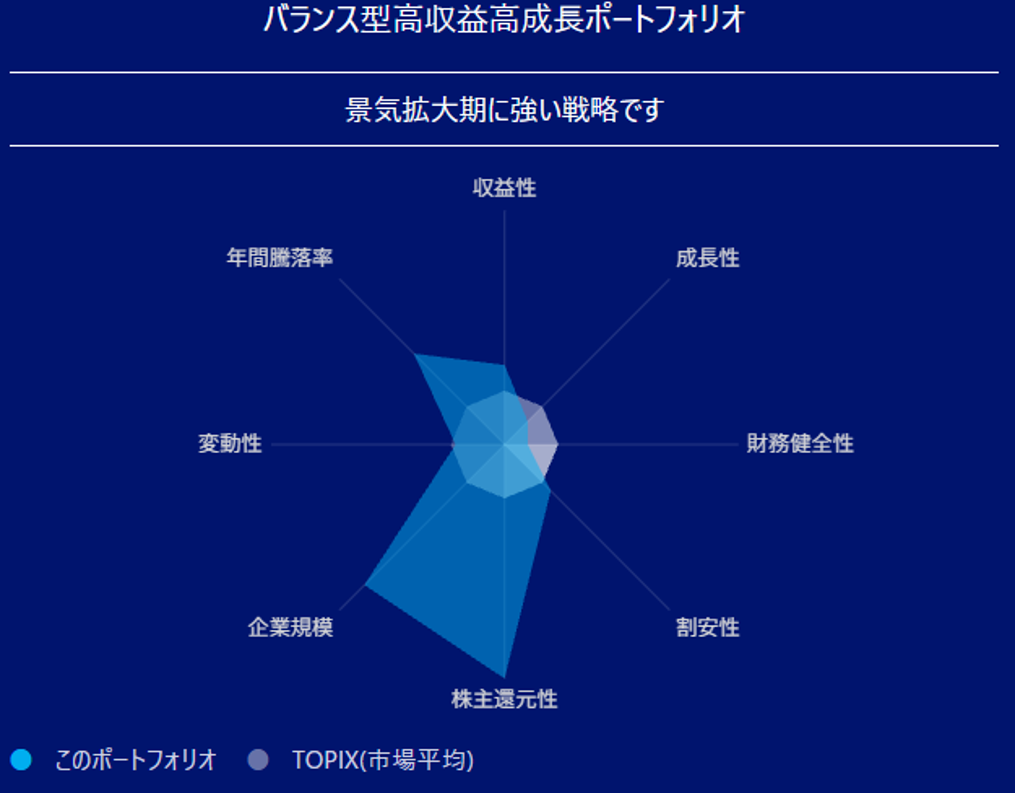
Wealth Wing(ウェルスウイング)は、バリュー・グロースに偏らない、
「高収益・高成長」×「財務健全」×「割安・高配当」×「好業績」のポートフォリオ特性をブレずに維持する運用
を行っています。
※グロース系の「収益性・成長性」及びバリュー系の「割安性・株主還元性」は、同じ系列内でどちらかがマイナスとなる場合もありますが、トータルでバリュー系・グロース系が偏らないようなポートフォリオを構築しています ※財務健全性は投資対象をプライム市場に絞っていることで担保されていると考えているため、プライム市場の平均値よりマイナスとなる場合もあります上記パフォーマンストップの戦略がアンダーパフォームした要因は、 ポートフォリオが持つ、グロース要素の「高収益」特性がプラスに寄与したものの、「市場平均よりもオーバーウエートしている、予想修正サプライズファクター(=好業績特性)及び騰落率ファクター(=上昇モメンタム特性)」が大きくマイナスに寄与したためです。
ファクター総括
日銀は、2024年3月19日の金融政策決定会合でマイナス金利を解除、6月14日には長期国債買入れ額の減額方針を決定、さらに7月31日には0.25%の追加利上げを決定しました。
次は、2025年1月の金融政策決定会合にて、0.25%の追加利上げを行い政策金利を0.5%とし、2025年12月の金融政策決定会合では約1年ぶりとなる0.25%の利上げを決定、政策金利を0.75%としました。
そして、2026年6月16日、政策金利を0.25%利上げすることを決定、さらに、3カ月後の9月18日、政策金利を0.25%引き上げ、1.25% としました。
・下図は、バリュー系ファクターである割安性ファクター及び株主還元性ファクターの過去1年間の推移です。
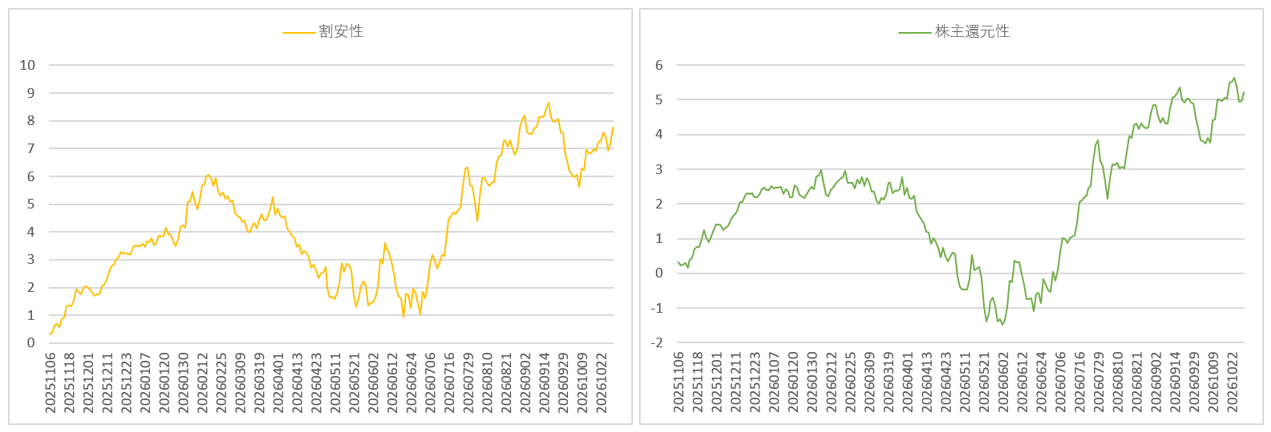
9月は月前半までは配当取りの動きから割安・高配当といったバリュー株が堅調となりましたが、月末にかけては好業績・高成長といったグロース株が堅調となりました。ですが、いずれにしてもファンダメンタルズを重視した銘柄選好となり、市場は冷静さを取り戻していました。
ところが10月に入ると、これまで市場を牽引していたAI・半導体関連株の収益性や成長性に対してネガティブな見方が急速に広がり、再び「バリュー優位・グロース劣位」の市場へ回帰しました。
7月から「バリュー優位・グロース劣位」の市況へ急激に変化しましたが、この時期は「AI・半導体関連株に対する過剰な期待が剥がれ落ちた」ことによるもので、市場はまだ成長を信じている様に見えました。
しかし、10月はさらに踏み込み、「AI・半導体関連株の収益性や成長性に対する疑念」が醸成されたことによって、再び「バリュー優位・グロース劣位」の市況となり、テーマそのものへの不信感が市場に広がる状況となりました。
・下図は、成長性ファクター及び規模ファクターの過去1年間の推移です。
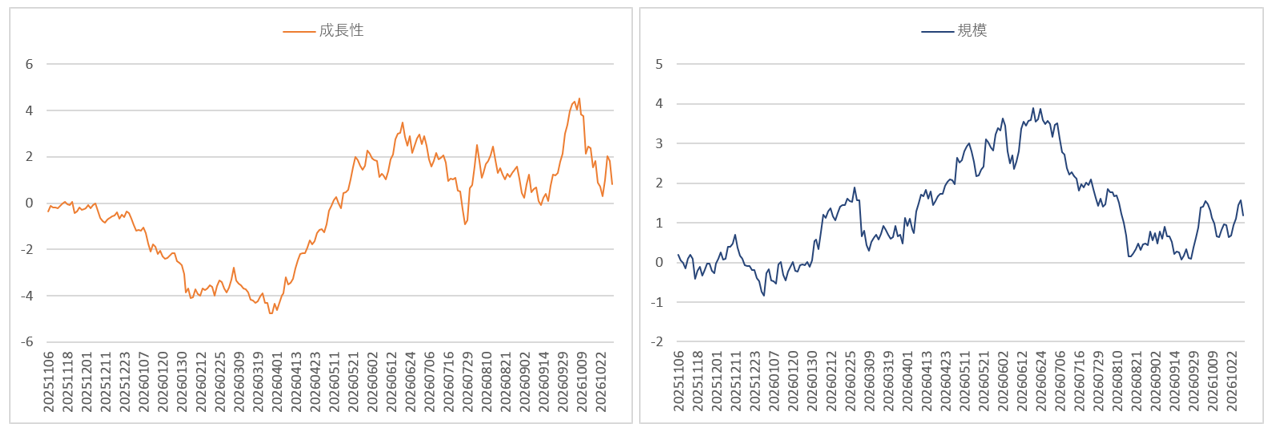
高市政権誕生からの上昇相場では、景気回復シナリオに乗った「高市トレード」が活発化し、大型バリュー株が堅調となりました。
しかし、中東の地政学リスクが高まったことをきっかけに、スタグフレーション(景気後退期のインフレ)懸念が台頭し、それまで買われていた大型バリュー株が売られる一方で、景気後退下でも堅調な需要と業績が確認されたAI・半導体関連銘柄の上昇がそれに代わるシナリオへと変化し、大型グロース株が堅調となっていました。
ところが、AI・半導体関連銘柄の急激な上昇に対する警戒感から、6月はこれまで市場の上昇を牽引していた大型グロース株に利益確定売りが散見され、7月はついに大型グロース株の暴落に近い巻き戻しが起きた一方、これまで蚊帳の外に置かれていた中小型バリュー株が堅調となりました。
その後、8月はグロース株の調整が進み、9月は成長性ファクターが一時上昇に転じましたが、中小型株の堅調は続きました。
そして、10月は再びグロース株の大幅な調整となり、堅調が続いていた好業績の中小型株も売られる一方で、ディフェンシブ色の強い大型バリュー株が堅調となりました。
・下図は、予想修正サプライズファクターの過去1年間の推移です。
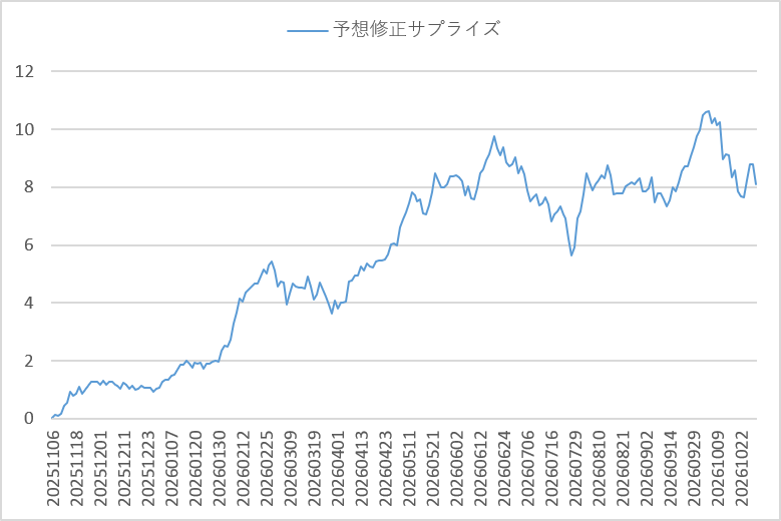
AI・半導体関連株の収益性と成長性に対する疑念が醸成されたことによって、「現在は好業績であっても、今後は下方修正するリスク」があるとの警戒感や、ポジション調整による好業績銘柄の投げ売りの影響から、業績が好調な銘柄ほど売られる展開となり、予想修正サプライズファクターは大幅調整を強いられる状況となりました。
しかし、ポジション調整が終わり、売りたい向きが売り終われば、バーゲンセールとなった好業績銘柄は再び買い戻されると考えています。
・下図は、株価水準ファクター・240日騰落率ファクター・売買代金20日平均ファクター・240日ヒストリカルボラティリティファクターの1年間の推移です。
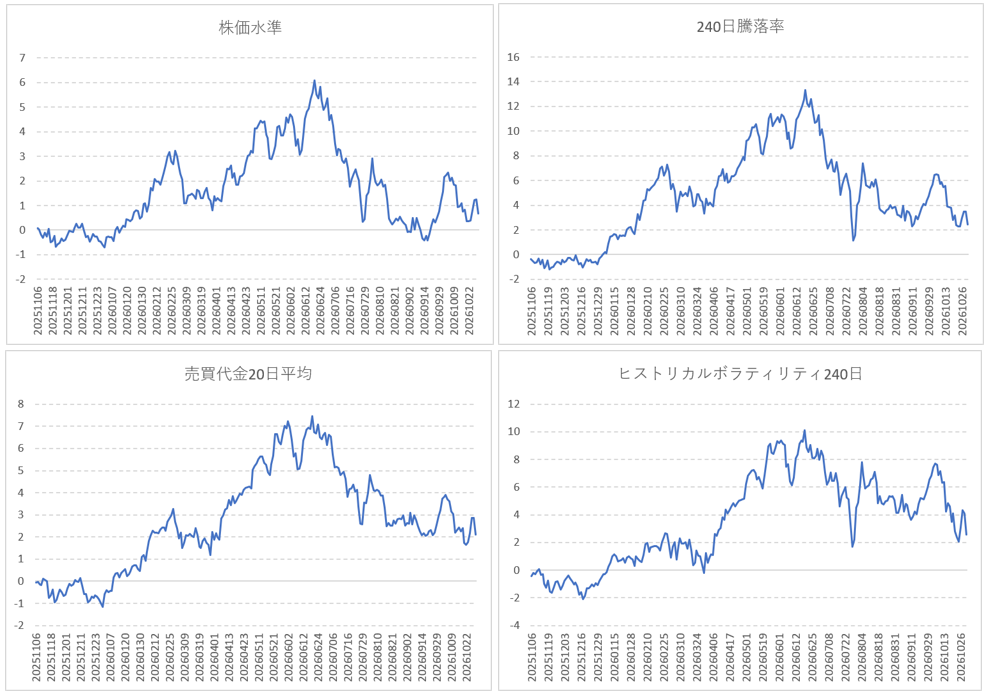
7月は「高流動でハイリスクの値嵩株の上昇」に対して、強烈な巻き戻しが起こりました。
調整後は、再び「高流動でハイリスクの値嵩株」へ資金は戻らず、その受け皿となったのは好業績の中小型株となりました。
9月もこの流れは継続し、AI・半導体関連株を中心とする「高流動でハイリスクの値嵩株の上昇」は復活する兆しが見えず、むしろ、さらに調整が進む可能性すら感じるほど勢いが無くなる状況となりました。
そして、やはり10月は再び「高流動でハイリスクの値嵩株」への売りが強まりました。
まとめ
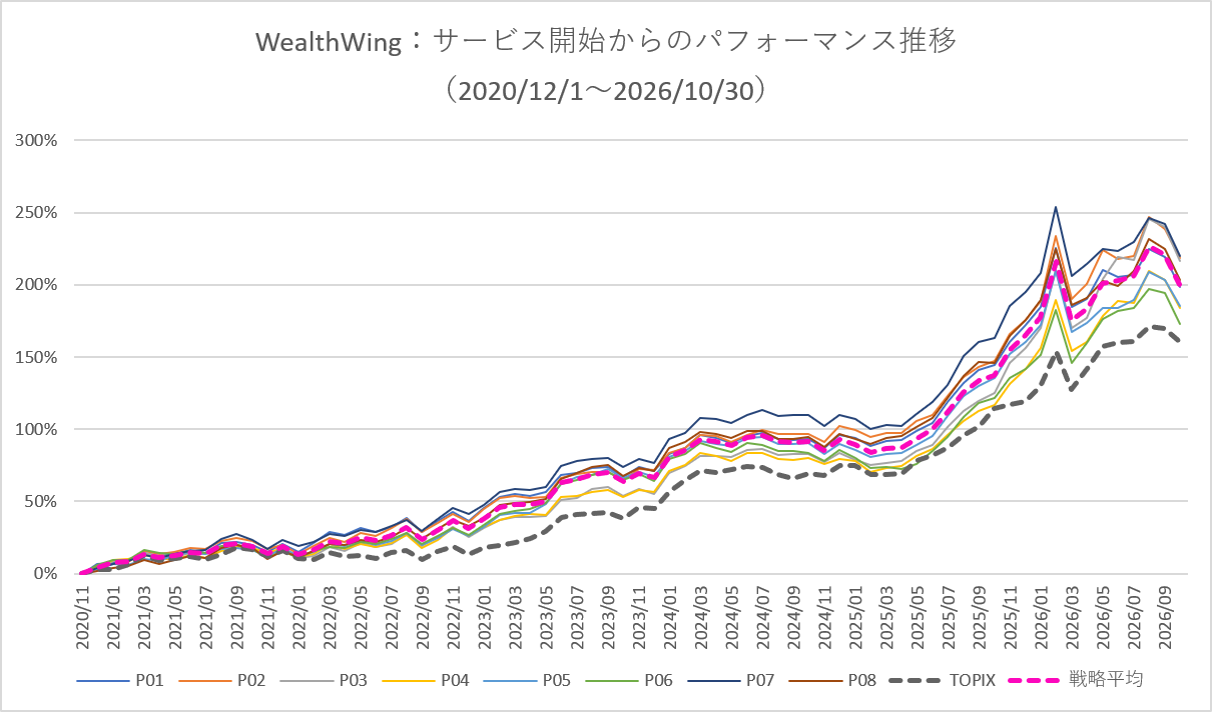
2025年の運用成績は運用開始以来最高を記録、2020年12月の運用開始からの累積リターンも過去最高となり、年明けの2026年1月・2月も大幅上昇するなど堅調な運用が続きました。
しかし、3月に入ると、米国・イスラエルがイランに対して大規模な軍事攻撃を開始したことで、地政学リスクが急激に高まり、さらに、AI・半導体関連株の急上昇も重なったことで、価格変動の大きなパフォーマンスとなりました。
ですが、中東情勢やAI・半導体関連株への過剰な反応は薄れ、8月末においては、運用開始からの累積リターンが再び過去最高を回復しました。
9月の運用レポートで以下を掲載しました。
しかし、日本も含めた世界的な金利高により、資金循環期から資金流出期へレジームが転換し始めている可能性があり、一時的にこれらの影響を受ける可能性があると考えています。
まさに、10月は金利上昇の影響もあり、「AI・半導体関連株の収益性や成長性に対する疑念」が広がり、これまで大きな市場のテーマであったAI・半導体関連株が転機を迎えました。
これにより、ファンド勢を中心とするポジション調整が加速し、市場は嵐のような換金売りに巻き込まれました。
しかし、ポジション調整による急速な換金売りは投げ売り状態となるため、売りたい向きが売り終われば、バーゲンセールとなった本質的価値のある銘柄群は買い戻されると考えています。
実際、ここ数年の上昇により市場全体の配当利回りは低下傾向にありましたが、日本企業の業績は好調であり配当金はいまだ上昇傾向であるため、足元の急落により市場全体の配当利回りが急上昇しています。
さらに、グロース株の中には急激な下落によりバリュー株へと転換した銘柄もあり、長い目で見れば絶好の買い場が到来しているのではないでしょうか。
今回の急落で改めて認識したことは、「上がるから買う、買うから上がる」といった上値を追うだけのモメンタム投資や、過剰なまでに期待が集まった人気テーマへの投資等、ファンダメンタルズを無視した投資は非常にリスキーな投資であるということです。
投資スタイルに正解は無いですが、長期投資においてはファンダメンタルズを重視した投資スタイルが最適なのではないでしょうか。
Wealth Wing(ウェルスウイング)は、バリュー・グロースに偏らない、「高収益・高成長」×「財務健全」×「割安・高配当」×「好業績」のポートフォリオを運用し続けており、
市況環境が大きく変わっても、リスク管理された「本質的価値のある銘柄群」のポートフォリオは引き続き高いパフォーマンスを維持すると考えています。
Wealth Wing(ウェルスウイング)が、「高収益・高成長」×「財務健全」×「割安・高配当」×「好業績」のポートフォリオ特性をブレずに維持する運用を行っている理由は、
・「高収益・高成長(グロース)」特性は、「攻め」
・「割安・高配当(バリュー)」特性は、「守り」
・「好業績」特性は、「カタリスト」
・「財務健全」特性は、「安全」
といった役割の特性を持つファクターを内包するポートフォリオが、高い安定性と収益性を実現できると考えているからです。
また、予測が難しい金利動向の影響を強く受けるファクターに関しては中立スタンスとしており、バリュー・グロース偏重、業種偏重、為替感応度偏重が起こらないよう制約をかけながら、年率約13%程度の価格変動リスクに収まるよう銘柄分散を行っています。
この様な高度なポートフォリオ構築技術により、「高収益・高成長・業績上方修正・高配当・割安」といった、個別企業が持つ優位性だけにフォーカスした「勝率の高い投資」を実現しています。
テクノロジーを駆使して、「感情に左右されやすい人間」には難しい「一貫した運用」を自動で行います。
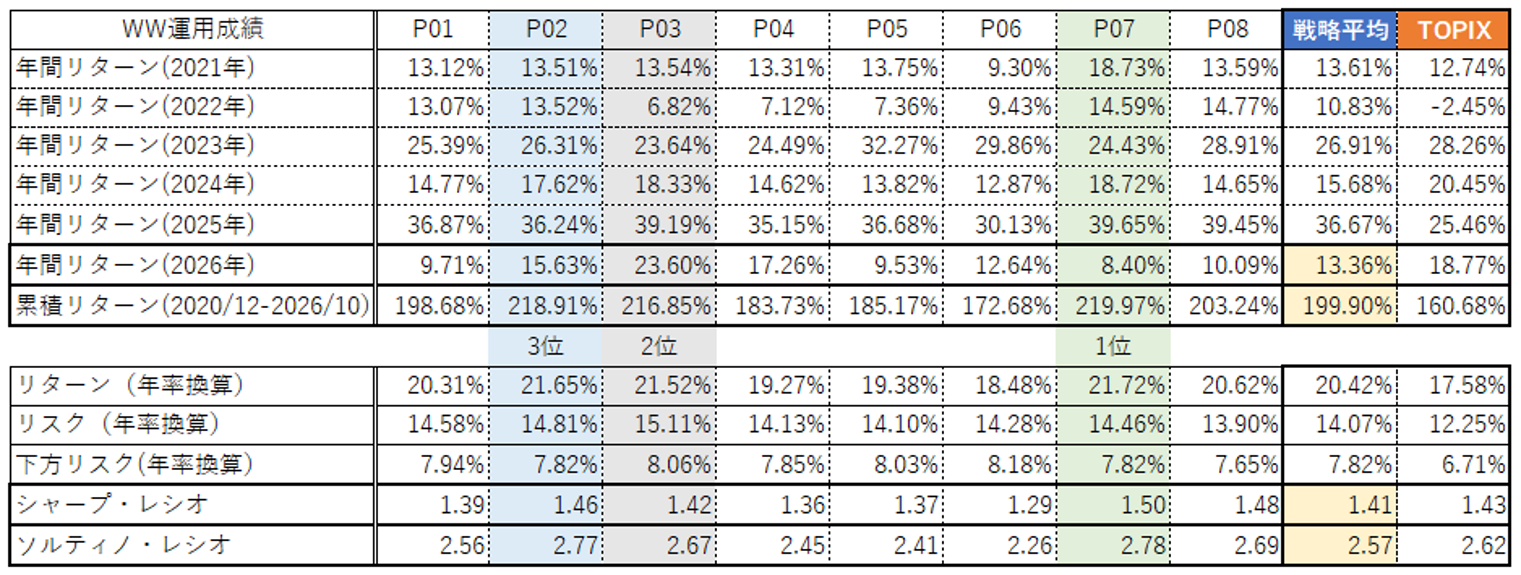
これにより、損失を取り戻す力を示す「ソルティノ・レシオ」が非常に高い運用を、サービス開始から実現しています。
ですので、
逆張り思考で運用を行うと効率的な資産形成に繋がるのではないでしょうか。
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
運用開始からのパフォーマンス推移
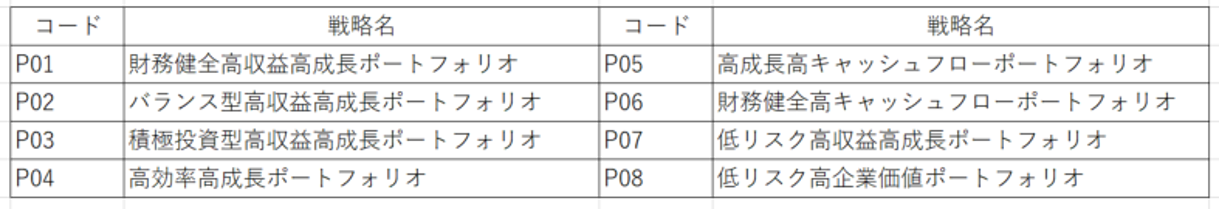
Wealth Wing(ウェルスウイング)の2020年11月末(サービス開始)から2026年10月末までの運用実績です。
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
運用開始からの利益口座比率の推移
Wealth Wing(ウェルスウイング)の2020年11月末(サービス開始)から2026年10月末までの利益口座比率の推移です。
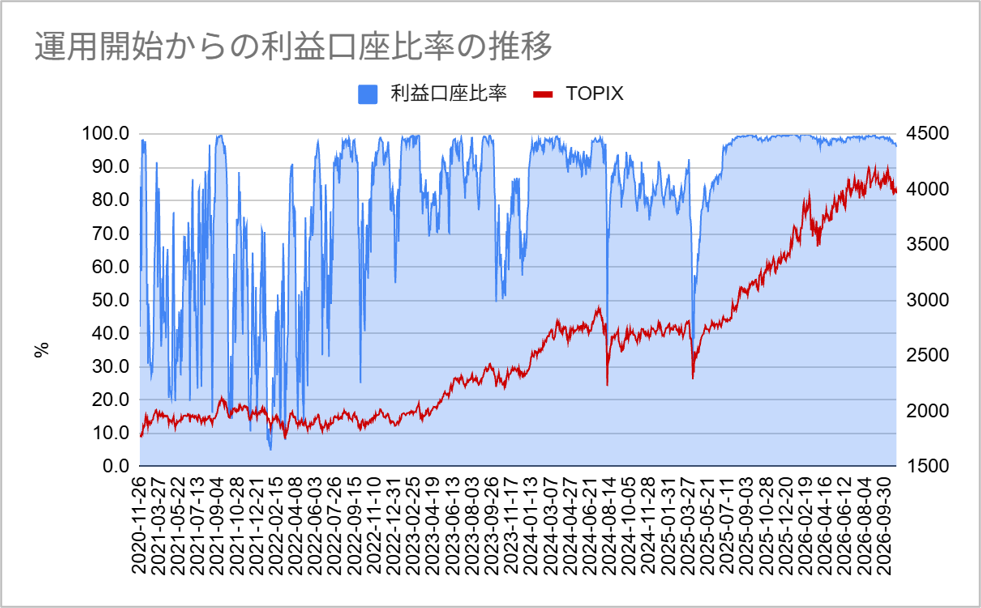
10月末時点の利益口座比率:96.2%(前月比 -2.7%)
下図は、現在当サービスをご利用されているお客様の「運用利回りと運用日数」の関係を示したグラフです。
複利効果を最大限に生かす運用スタイルであるため、
運用日数が長いお客様ほど運用利回りが高くなっていることが見て取れます。
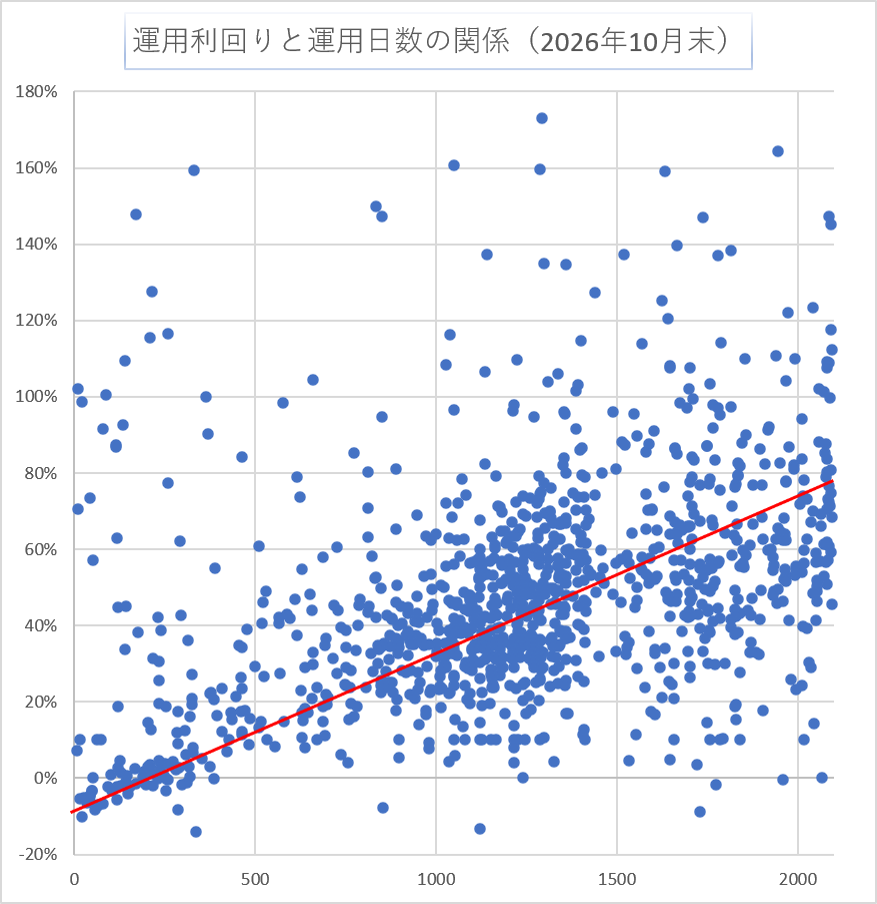
市況環境やご入金のタイミングにより、運用間もないお客様は一時的にマイナスとなる場合も多々あります。しかし、グラフが示す通り、長期で運用をおこなうことで、多くのユーザー様が高い利回りを実現しております。
少なくとも1年程度は運用を継続していただき、資産形成に役立つかをご判断いただければ幸いです。
X(旧Twitter)でも適宜情報をご提供しておりますので、ぜひご参考になさってください。
X(旧Twitter)アカウント: @wealth_wing
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
↓↓↓↓↓↓↓
プライム市場だけで約1600銘柄もあるなか、四半期毎の決算発表を考慮した好業績銘柄や高配当銘柄をご自身で探すことは時間と手間がかかります。
さらに、これらを高度に分散し投資するにはノウハウが必要なため、個人投資家の皆様にとってはとてもハードルの高い投資技術となります。
この様に質の高い株式投資を行うには「学習コスト・情報コスト・時間コスト」がかかります。しかし、ウェルスウイング(Wealth Wing)ならこれらを低コストで丸っとお任せで自動運用が行えます。
また、お客様自身が投資先企業の株主となるため株主優待がもらえる場合もあります。そして、これらの運用内容は全てリアルタイムで確認することができる
「極めて透明性の高い資産運用サービス」
となっています。
スマートプラス 投資運用部
※Wealth Wingの各戦略の成績は「税引き前、配当込み、かつ各種コストを差し引く前のモデルポートフォリオのリターン」となっています。 ※TOPIXは「配当込みのTOPIX」の数値を用いています。 ※本記事の内容は本サービスの将来リターンを保証するものではありません。商号等:株式会社スマートプラス
金融商品取引業者:関東財務局長(金商)第3031号
加入協会:日本証券業協会・一般社団法人資産運用業協会・一般社団法人第二種金融商品取引業協会
<重要事項>
■口座開設
・お取引に関するご留意事項
・スマートプラスでお取引いただくこととなった際には、各商品等に所定の手数料や諸経費等をご負担いただく場合があります。
・株式のお取引については、株価の下落により損失を被ることがあります。また、倒産等、発行会社の財務状態の悪化により損失を被ることがあります。
・信用取引につきましては、金利、貸株料、品貸料などの諸費用がかかるほか、委託保証金の額を上回る取引額の取引ができることから、株価等の変動により委託保証金の額を上回る損失が生じるおそれがあるハイリスクハイリターンの取引です。
・信用取引の委託保証金維持率や最低委託保証金額は当社から交付される契約締結前交付書面をよくお読みください。
・お客様の投資に対する適合性が信用取引に不向きな場合は信用取引を行うことはできません。
・レバレッジ型・インバース型ETFは運用にあたっての諸費用等により対象とする原指標と基準価格に差が生じる場合があり、中長期にあたってはその乖離が大きくなる可能性があるほか、複利効果により利益を得にくくなる場合があります。
・当社における各種口座開設に際しては当社所定の審査があります。
・資料等の中で個別銘柄が表示もしくは言及されている場合は、あくまで例示として掲示したものであり、当該銘柄の売買を勧誘・推奨するものではありません。
・お取引に際しては当社から交付される契約締結前交付書面、目論見書その他の交付書面や契約書等をよくお読みください。
■投資一任契約に関するご留意事項
・スマートプラスと投資一任契約を締結した際には、所定の手数料や諸経費等をご負担いただく場合があります。
・当社がお客様と締結する投資一任契約に基づき投資運用を行うもので、投資元本は保証されるものではなく、運用による損益はすべてお客さまに帰属します。
・投資対象は、値動きのある国内の有価証券等となりますので、株価、金利、通貨の価格等の指標に係る変動や発行体の信用状況等の変化を原因として損失が生じ投資元本を割り込むおそれがあります。
・投資一任契約お申込みの前に、契約締結前交付書面や約款等をよくご確認いただき、ご理解のうえお申し込みください。
・投資一任契約にはクーリング・オフ(金融商品取引法第37条の6の規定)は適用されません。
・表示される過去の運用成績については将来の運用成果を保証するものではありません。