2026年9月の運用実績をご報告!!
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
各指標の月間騰落率
日経平均: +0.67 %
TOPIX : -1.15 %(配当込み)-0.27 %
ダウ平均: -4.29 %
S&P 500 : -0.45 %
NASDAQ : +1.86 %
9月の市況概況
米国市場
9月の米国市場は、原油高に伴うインフレ再燃懸念と米10年債利回りの5.3%台到達という高金利環境が上値を抑える展開となりました。FRB(連邦準備制度理事会)による3年2ヶ月ぶりの追加利上げやAI開発の安全性を巡る規制・減速懸念がハイテク株の重荷となった一方、堅調な雇用・消費指標やNVIDIAの巨額自社株買いが下値を支え、神経質な往復修正が続きました。
【第1週(9/1~9/4)】地政学リスクと金利高で波乱、強い雇用統計で早期利上げ警戒:(ダウ平均: +0.43 %、S&P 500 : +0.42 %、NASDAQ : +0.52 %)
WTI原油先物が一時90ドル台へ急騰し米10年債利回りが一時4.8%へ上昇したことで、主要3指数は続落で始まりました。FRB高官の据え置き示唆でダウが624ドル高と反発する場面もありましたが、8月雇用統計で非農業部門雇用者数が16万人増と予想(5.6万人増)を大幅超過し、早期利上げ警戒から主要3指数は反落しました。
【第2週(9/8~9/11)】原油100ドル突破と10年債利回り上昇:(ダウ平均: -1.57 %、S&P 500 : -0.80 %、NASDAQ : -0.66 %)
中東情勢の緊迫で原油先物が約6週間ぶりの高値になり、さらに、8月の非農業部門雇用者数は+16.2万人で予想の約3倍となったことで利上げ観測が強まりました。これを受け、主要3指数は続落となりましたが、原油価格の落ち着きや、8月のCPI(消費者物価指数)が予想通りとなったこともあり週末は自律反発となりました。
【第3週(9/14~9/18)】FRBは3年2ヶ月ぶりの利上げ決定:(ダウ平均: -1.69 %、S&P 500 : -0.08 %、NASDAQ: +0.72 %)
主要AI企業トップの開発減速提言を受け、半導体需要の鈍化懸念からSOX指数が週初に急落しました。FRBはFOMCで0.25%の追加利上げ(3.75〜4.00%)を全会一致で決定しました。タカ派姿勢の再確認と米10年債利回りの5%台定着が株価の重荷となりましたが、投資家は「FRBの独立性とインフレ抑制の姿勢の証拠」と前向きに受け止め、あく抜け感から反発しました。
【第4週(9/21~9/25)】米中首脳会談:(ダウ平均: +0.28 %、S&P 500 : +1.21 %、NASDAQ: +2.06 %)
FRB高官のタカ派発言や9月のPMI速報値の強さを受け10年債利回りが5.2%超へ上昇し、ダウは3日続落しました。米中首脳会談では関税休戦の2ヶ月延長で合意しました。週末はイランの条件付きホルムズ海峡解放提案に伴う原油下落と金利低下を好感し、ダウは478ドル高と4日ぶりに反発しました。
【第5週(9/28~9/30)】長期金利5.3%台で続落も、マイクロン決算やGDP確定値が下支え:(ダウ平均: -1.78 %、S&P 500 : -1.19 %、NASDAQ: -0.77 %)
米10年債利回りが一時5.3%台へ上昇し9月の消費者信頼感指数が12年ぶり低水準へ悪化する中、ダウは3日続落しました。しかし、8月のPCEコアデフレターの減速や4-6月期GDP確定値の上方修正、マイクロン・テクノロジーの好決算等が下値を支え、ナスダックは3日ぶりに反発しました。
日本市場
9月の日本市場は、国内長期金利が約30年ぶりに3.0%を突破し、日銀が政策金利を1.25%へ引き上げる金融正常化の加速が最大の焦点となりました。為替相場は一時152円台へ急伸後、158円台へ押し戻される乱高下を見せ、自動車等の輸出株も一時影響を受けました。しかし、マイクロン・テクノロジー等の米国半導体関連株の好決算や日本の堅調な企業業績が相場を下支えしました。
【第1週(9/1~9/4)】新発10年債金利が3%到達、日米金利高と原油高で日経平均は一時大幅安 :(日経平均: -1.95 % TOPIX : -1.28 % )
新発10年物国債利回りが約30年ぶりに3%を突破し、概算要求拡大(143兆円)に伴う財政不安が国債売りを招きました。原油高と日米金利上昇を嫌気し日経平均は前日比1,889円安と急落しました。その後、米財務長官の円安是正支持や日銀高田審議員の連続利上げ言及で円高が進む一方、金利上昇一服で日経平均は806円高と反発しました。
【第2週(9/7~9/11)】一時152円台へ急激な円高進行、日銀の9月追加利上げ観測で波乱展開 :(日経平均: -1.55 % TOPIX : -1.83 % )
上昇から始まるも、日銀の追加利上げ観測や米財務長官発言でドル円が一時152円台まで急騰し、輸出株の業績懸念から日経平均は1,130円安と大幅反落しました。さらに日銀の1.25%への追加利上げ方針報道を受け、日経平均は一時2000円超安を記録し前週に続き大幅安となりました。しかし一方で、7月の景気一致指数の改善など経済の底堅さも確認されました。
【第3週(9/14~9/18)】日銀が1.25%へ追加利上げ決定:(日経平均: +1.57 % TOPIX : +1.64 % )
日銀は金融政策決定会合で政策金利を1.25%へ引き上げました。しかし、会合での異論存在から追加利上げの連続性に慎重見方が広がり、為替は一時158円台へ急速に円安が再進行しました。これに対し当局はレートチェックで牽制しました。株式市場はアク抜け感や第2次高市改造内閣発足を受け、日経平均・TOPIX共に反発して週末をむかえました。
【第4週(9/24~9/25)】長期金利3.1%台上昇も企業業績が下支え、日経平均は5日続進:(日経平均:+2.07 % TOPIX : +0.92 % )
連休明けの東京市場は米株高を引き継ぎ半導体株を中心に上昇しました。日米首脳会談で経済安保での連携が確認され、ドル円は158円台後半で推移しました。国内長期金利が一時3.115%と約30年ぶりの高水準を記録したものの、強固な企業業績や割安感の見直しが勝り、日経平均は5日続伸となりました。
【第5週(9/28~9/30)】権利落ちで反落も、AI・半導体関連銘柄が牽引:(日経平均:+0.59 % TOPIX : -0.48 % )
ニデックの巨額減損・不正問題や配当権利落ちが重しとなり下落から始まりました。しかし、OpenAIの資金調達報道によるソフトバンクGの急騰や原油高一服を受け、日経平均は前日比1,272円高と急反発しました。一方、TOPIXは下落となったものの、非AI株への資金循環もあり高値圏を維持しました。
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
月間パフォーマンスが良かったWealth Wingの戦略は!?
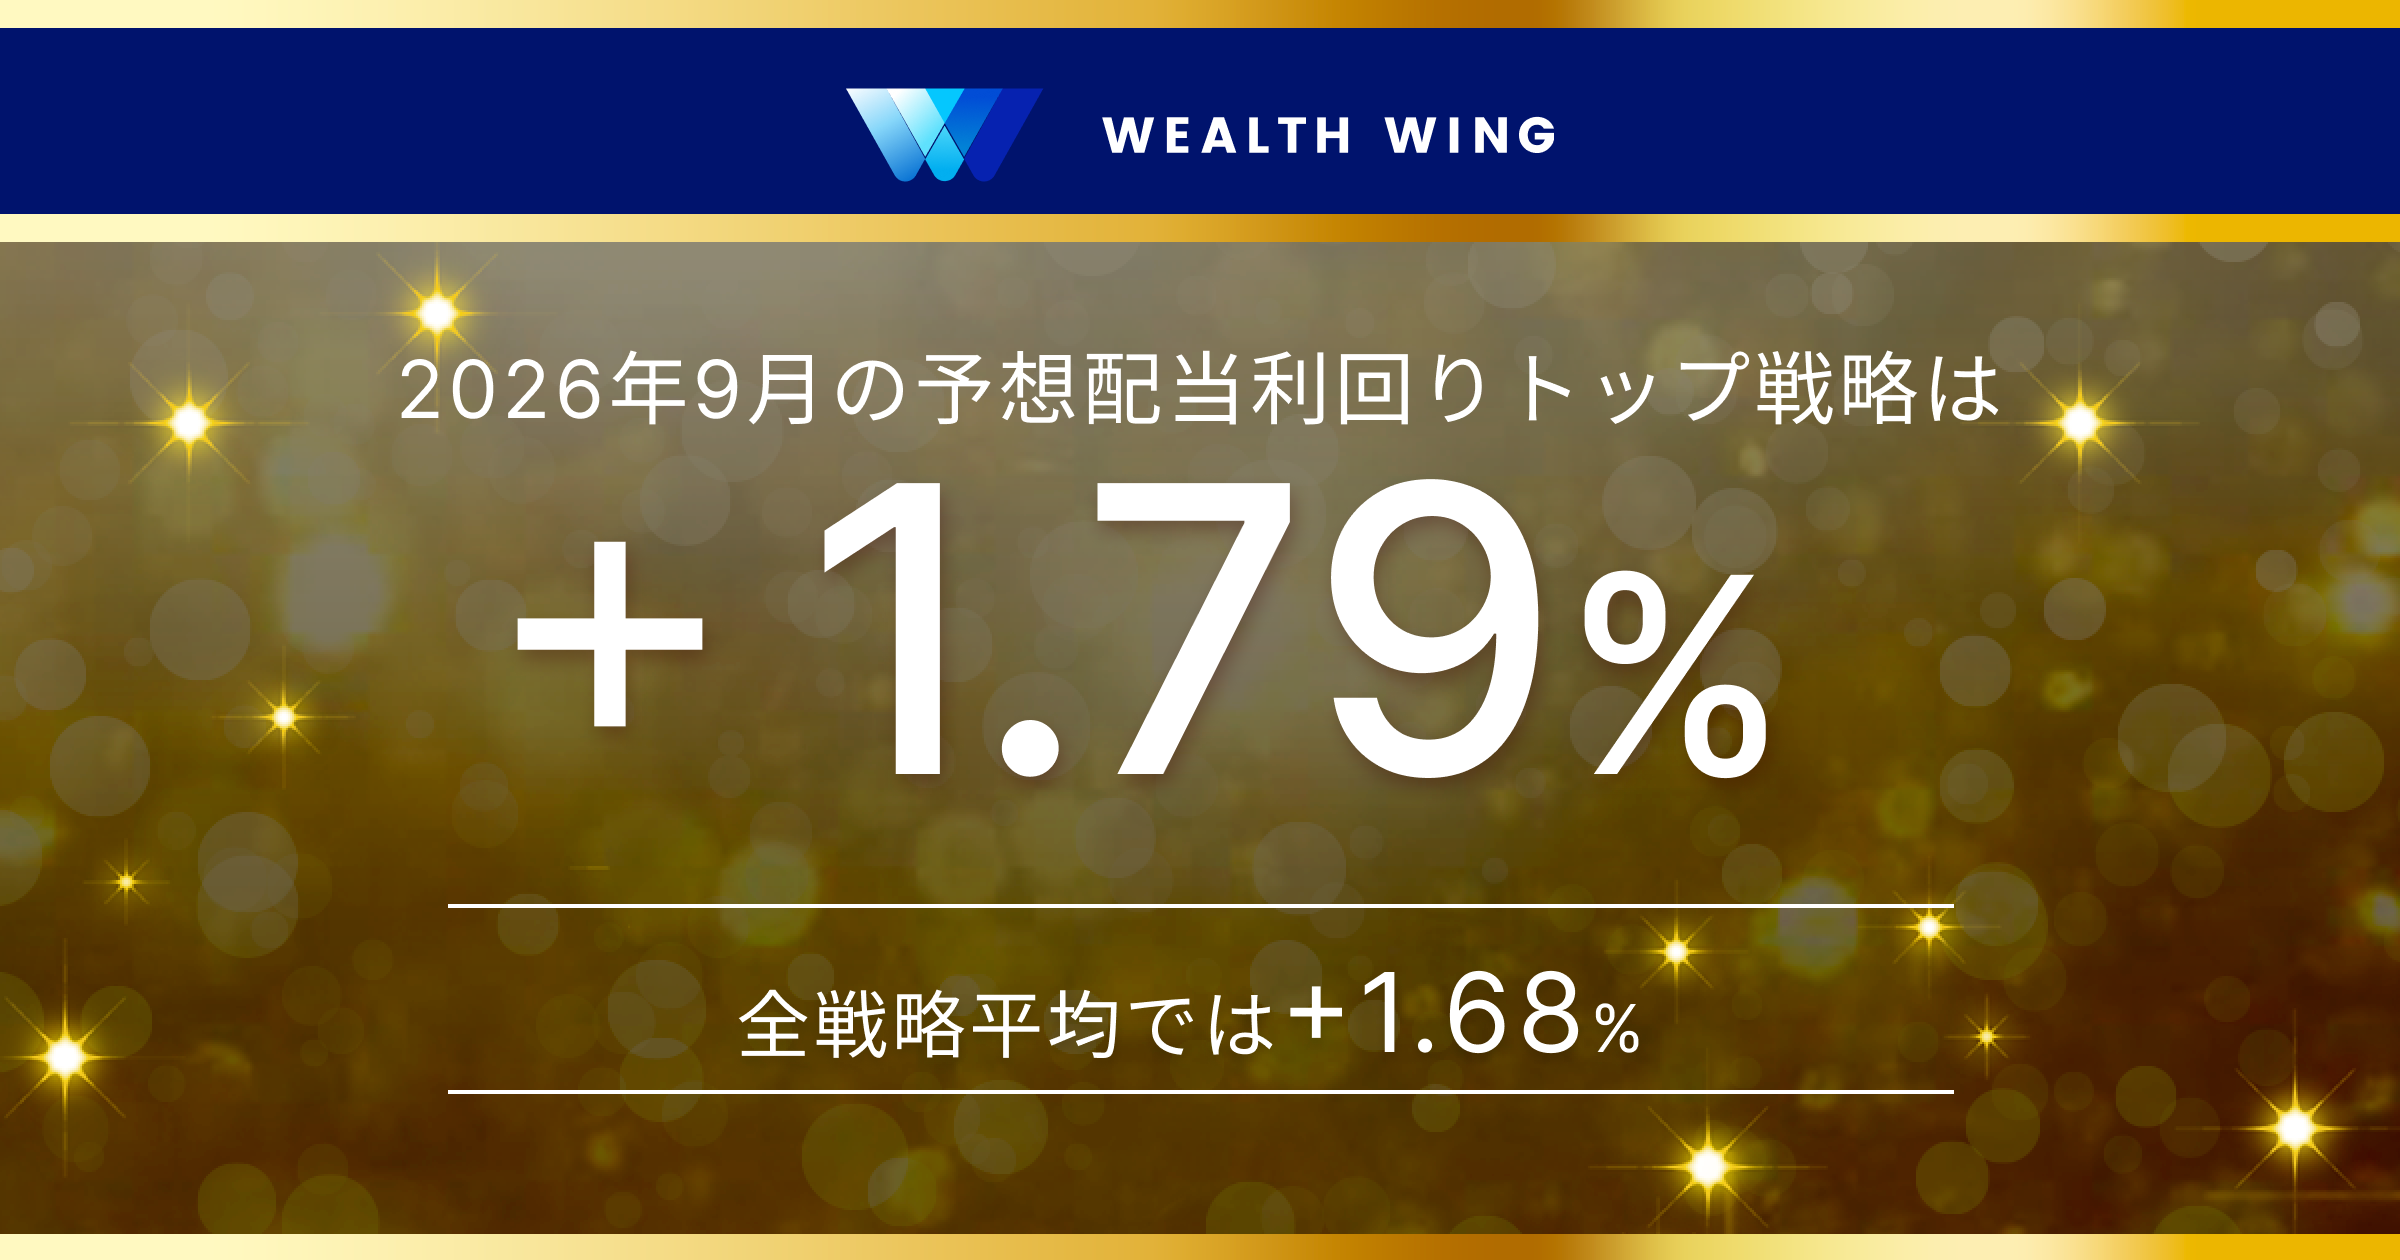
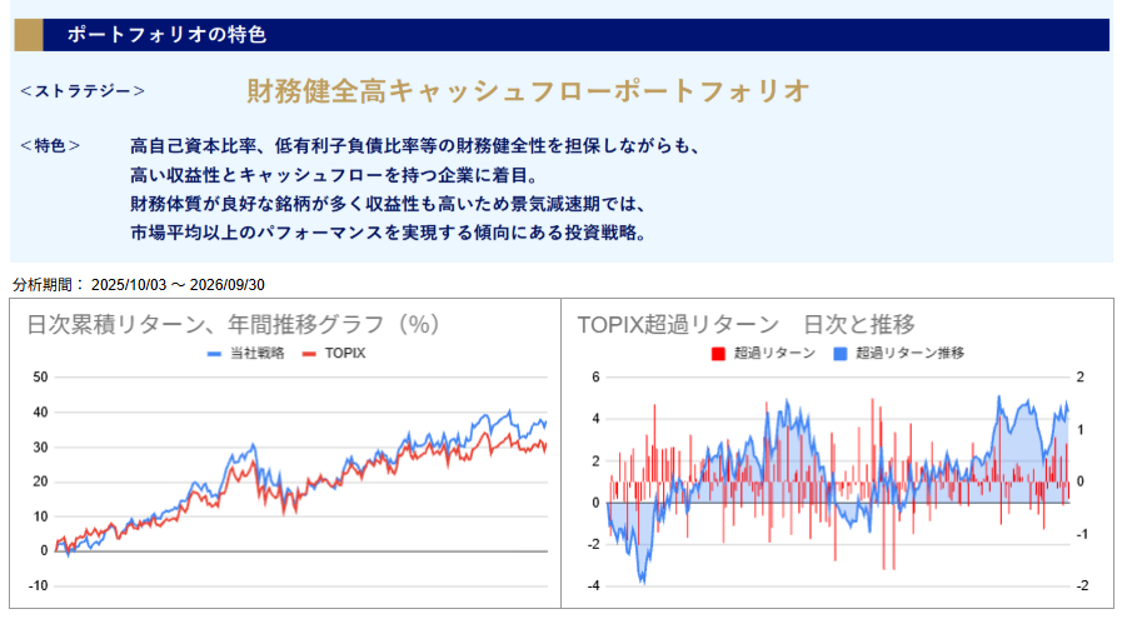
この様な市況環境のなか、Wealth Wing(ウェルスウイング)で最も月間成績が良かった戦略は、
「財務健全高キャッシュフローポートフォリオ」でした。
月間で-0.96%、対TOPIX比では-0.69%となり、TOPIXをアンダーパフォーム。
・月間トップ戦略の年間推移
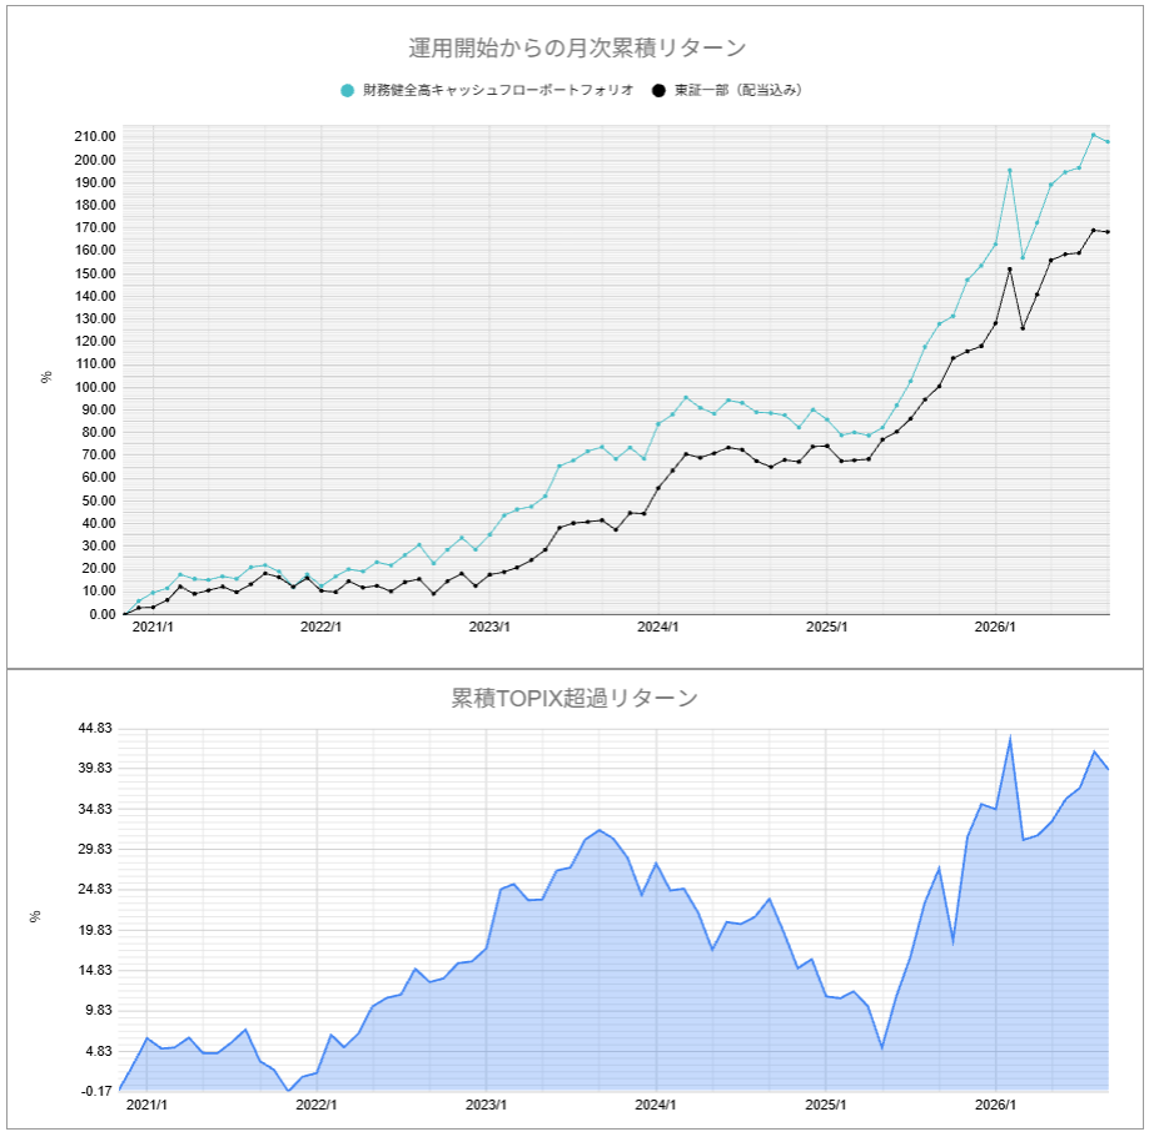
・月間トップ戦略の運用開始からの月次パフォーマンス推移
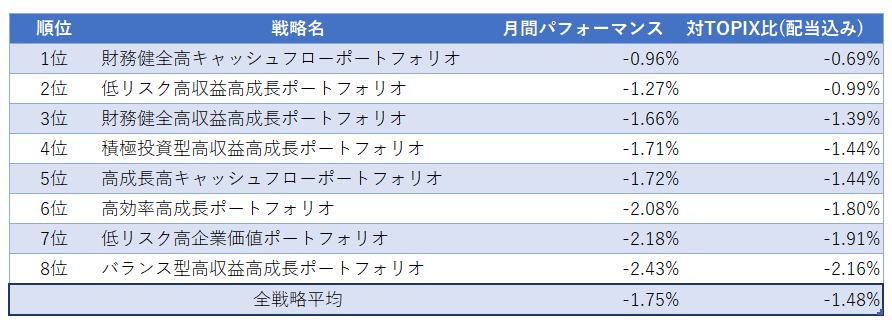
Wealth Wing(ウェルスウイング)がご提供する8戦略の平均パフォーマンスは、月間で-1.75%、対TOPIX比で-1.48%となっています。
月間パフォーマンスの背景
ファクター動向
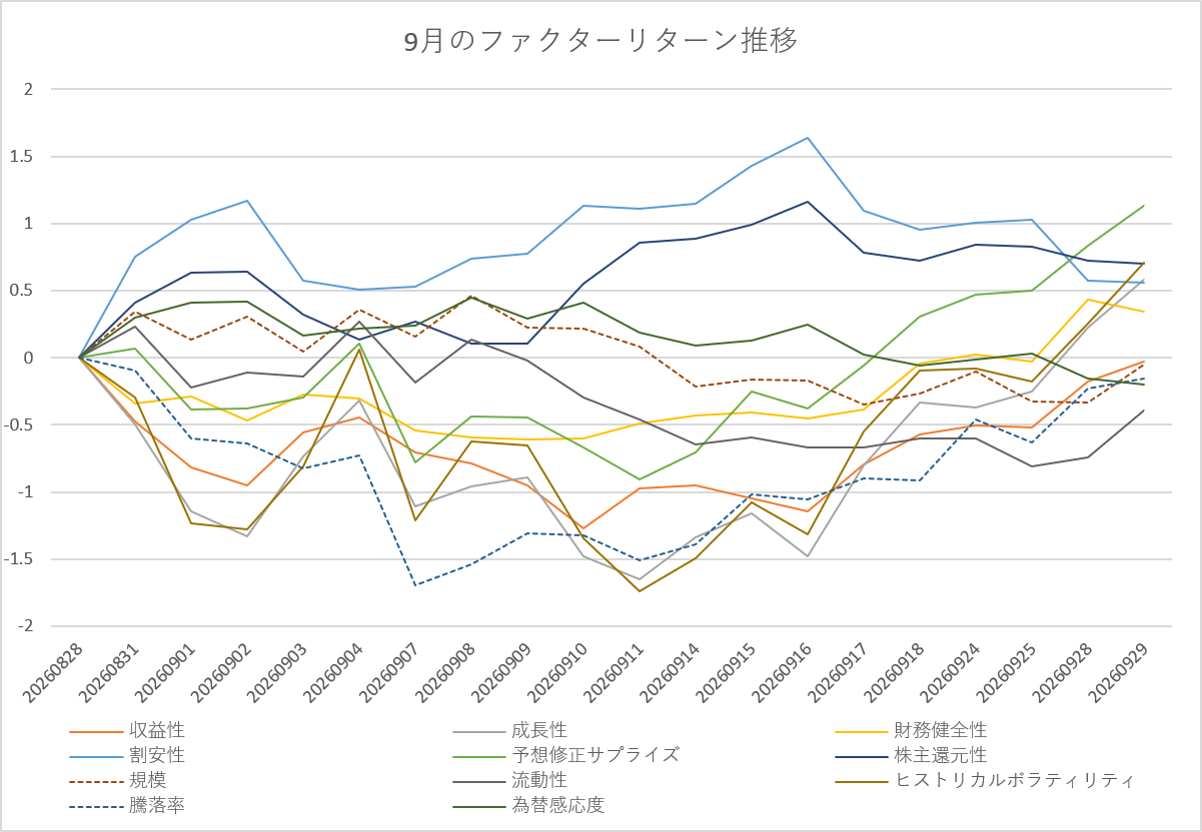
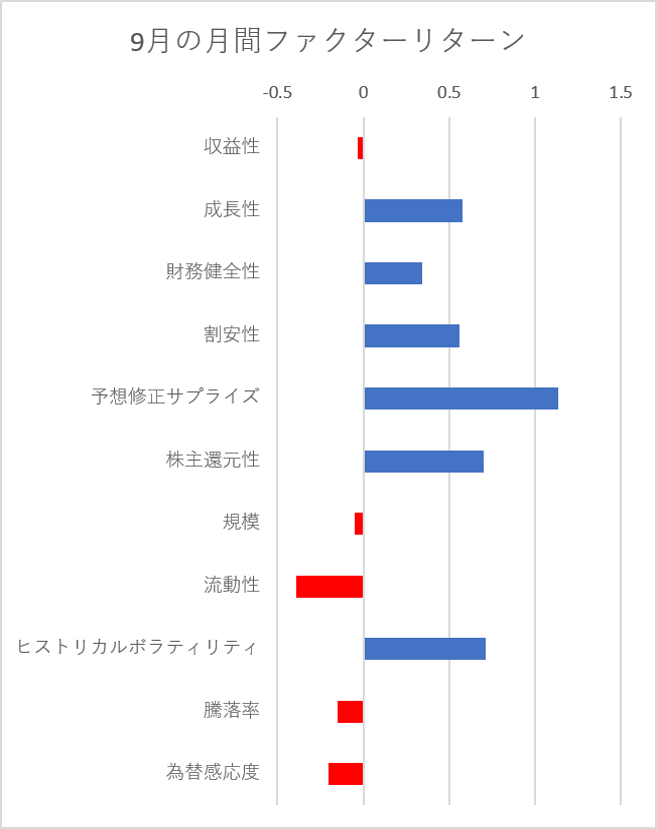
9月は、好業績の中小型株が堅調となりました。
ファクターの推移を見ても、予想修正サプライズファクター・株主還元性ファクター・割安性ファクター・成長性ファクターが大きくプラスとなる一方、規模ファクターがマイナスとなり、
月前半は配当取りが活発化しバリュー株が堅調となり、月末にかけてはグロース株が堅調となるなか、バリュー・グロース問わず好業績の中小型株へ資金が向かったことが見て取れます。
下図は9月に特徴的な動きをしたファクターの推移です。
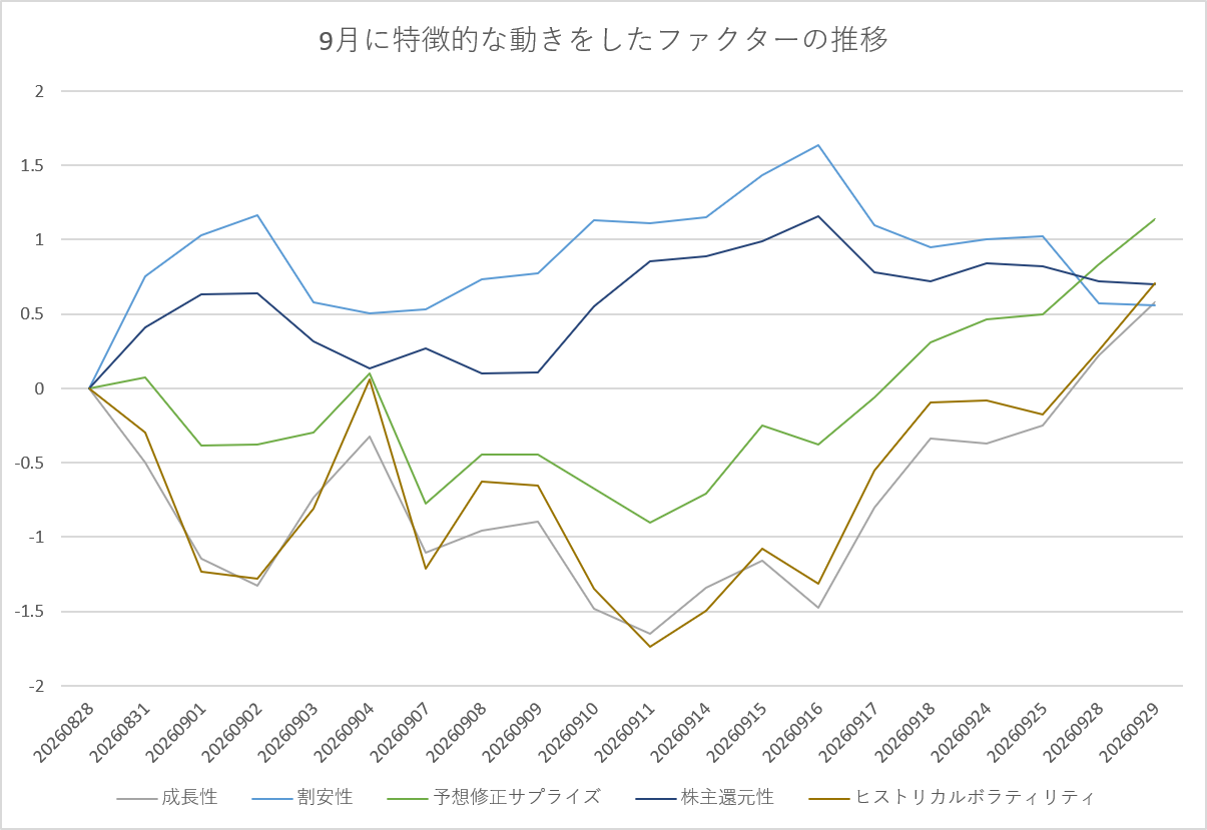
9月は、月前半は「割安・高配当」、月後半は「好業績・高成長・ハイリスク」といったファクター特性が堅調であったことが特徴的でした。
8月の決算発表ピークを過ぎたことで、高配当や好業績といったファンダメンタルズを重視した銘柄選好となりました。
次は過去1年間のグロース系及びバリュー系ファクターの推移です。
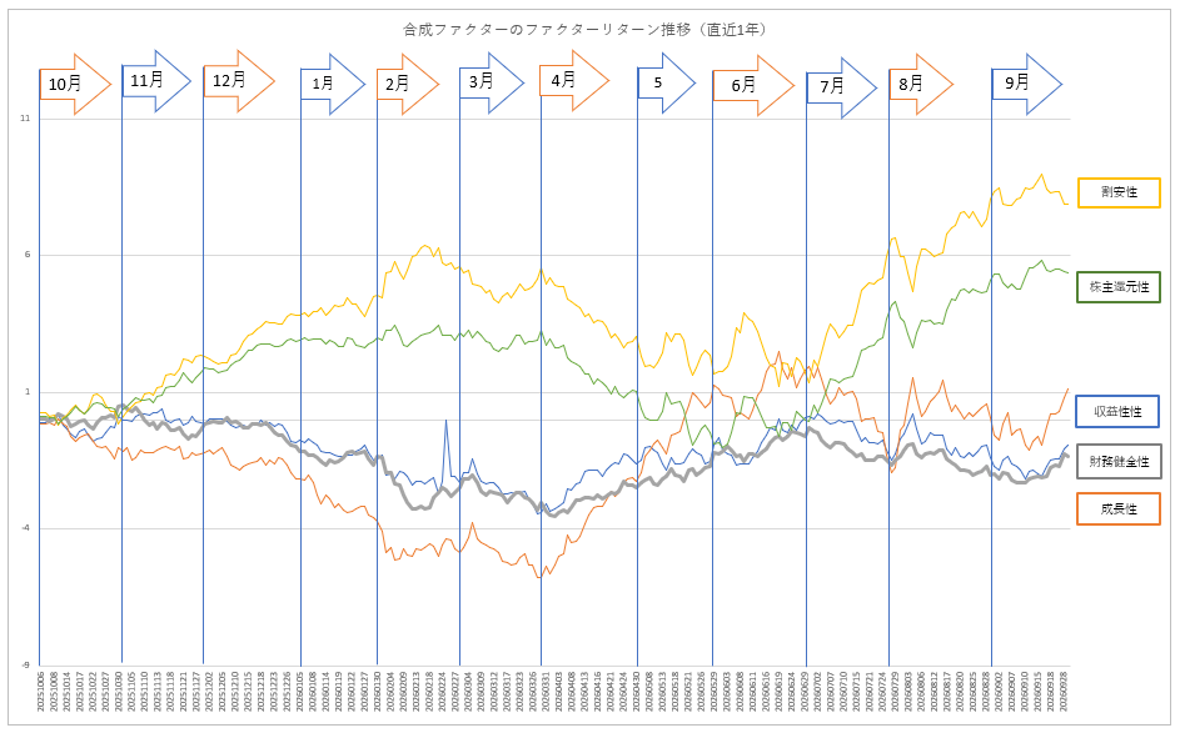
2026年は2月末からの中東情勢の緊迫化により、原油高によるインフレ・景気下振れの影響が懸念される銘柄が売られる一方で、さらなる成長が期待されるAI・半導体関連銘柄が堅調となると言った二極化が一気に進み、4月・5月は「グロース優位・バリュー劣位」の市況環境が強烈に加速しました。
しかし、6月に入りこの動きに変化が見られはじめ、7月はついに「バリュー優位・グロース劣位」のマーケットに逆転し、強烈な巻き戻しが起こりました。
8月・9月は過度な期待による行き過ぎた二極化の修正が進んだことに加え、決算発表ピークを越え現実の業績が明らかとなったことで、グロース・バリューに関わらずファンダメンタルズを重視した銘柄選好へ回帰しました。
パフォーマンス
その様な市況環境のなか、
Wealth Wing(ウェルスウイング)がご提供している全ての戦略がマイナスとなり、全戦略がTOPIXをアンダーパフォームする結果となりました。
月間でTOPIXが-0.27%(配当込み)となるなか、全戦略の平均リターンは-1.75%(配当込み)となり、市場平均を下回りました。
全戦略が市場平均をアンダーパフォームした要因は、
ポートフォリオが持つ、バリュー要素の「割安・高配当」特性及びグロース要素の「高成長」特性がプラスに寄与するも、「市場平均よりもアンダーウエートしている、ヒストリカルボラティリティファクター(=低リスク特性)」及び「市場平均よりもオーバーウエートしている、騰落率ファクター(=上昇モメンタム特性)」が大きくマイナスに寄与したためです。
下図レーダーチャートは、アプリで確認できるWealth Wing(ウェルスウイング)のポートフォリオ特性です。
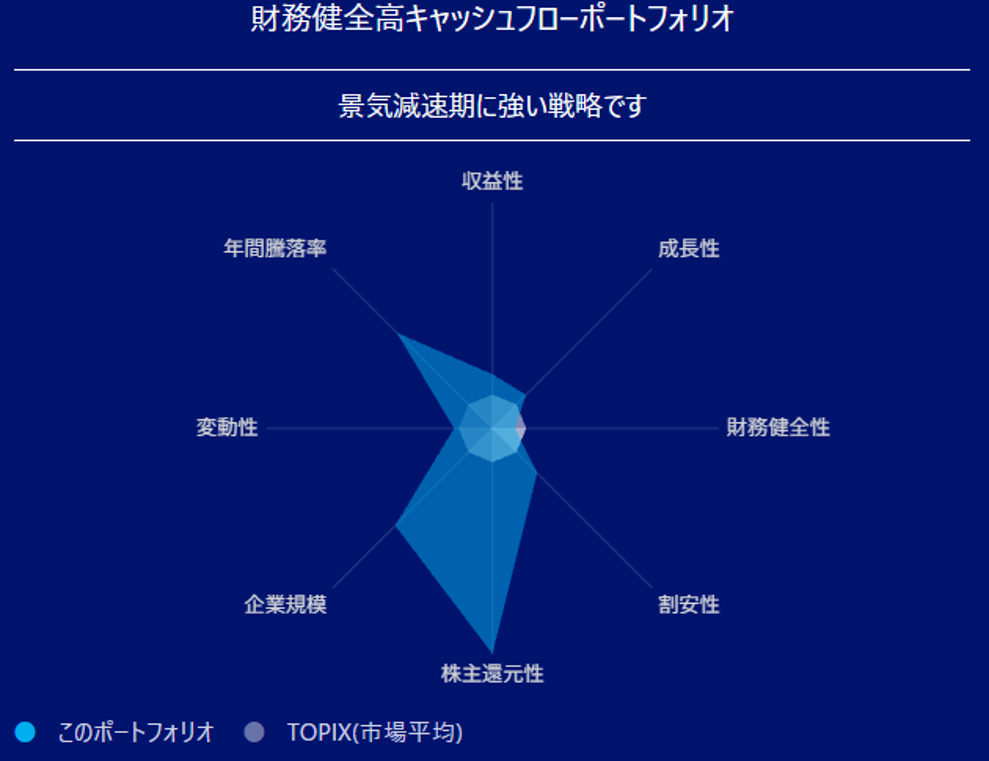
Wealth Wing(ウェルスウイング)は、バリュー・グロースに偏らない、
「高収益・高成長」×「財務健全」×「割安・高配当」×「好業績」のポートフォリオ特性をブレずに維持する運用
を行っています。
※グロース系の「収益性・成長性」及びバリュー系の「割安性・株主還元性」は、同じ系列内でどちらかがマイナスとなる場合もありますが、トータルでバリュー系・グロース系が偏らないようなポートフォリオを構築しています ※財務健全性は投資対象をプライム市場に絞っていることで担保されていると考えているため、プライム市場の平均値よりマイナスとなる場合もあります上記パフォーマンストップの戦略も、
ポートフォリオが持つ、バリュー要素の「割安・高配当」特性及びグロース要素の「高成長」特性がプラスに寄与するも、「市場平均よりもアンダーウエートしている、ヒストリカルボラティリティファクター(=低リスク特性)」及び「市場平均よりもオーバーウエートしている、騰落率ファクター(=上昇モメンタム特性)」が大きくマイナスに寄与したためです。
ファクター総括
日銀は、2024年3月19日の金融政策決定会合でマイナス金利を解除、6月14日には長期国債買入れ額の減額方針を決定、さらに7月31日には0.25%の追加利上げを決定しました。
次は、2025年1月の金融政策決定会合にて、0.25%の追加利上げを行い政策金利を0.5%とし、2025年12月の金融政策決定会合では約1年ぶりとなる0.25%の利上げを決定、政策金利を0.75%としました。
そして、2026年6月16日、政策金利を0.25%利上げすることを決定、さらに、3カ月後の9月18日、政策金利を0.25%引き上げ、1.25% としました。
・下図は、バリュー系ファクターである割安性ファクター及び株主還元性ファクターの過去1年間の推移です。
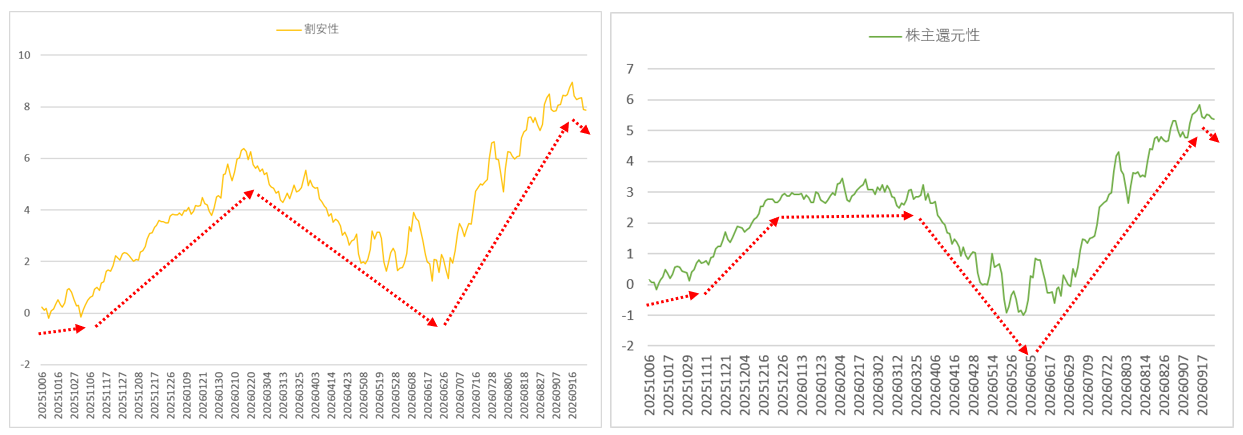
8月の月間レポートで以下を記載しました。
7月の月間レポートで以下を記載しました。
金利が上昇するなか、確かに配当利回りも相対的に低下はしますが、それ以上に、益利回りの低い割高銘柄は高い利益を求められるためバリュエーション調整が起こるはずですが、AI・半導体関連銘柄は無限の利益成長を織り込むかのように急上昇を続けました。
しかし、一度、市場が冷静さを取り戻すと、それらの銘柄群は真逆の動きとなり、暴落に近い下落となりました。
正に、冷静さを取り戻した市場は、7月に続き8月も、割安・高配当といったファンダメンタルズを重視した銘柄選好となったようです。
9月は月前半までは配当取りの動きから割安・高配当といったバリュー株が堅調となりましたが、月末にかけては好業績・高成長といったグロース株が堅調となりました。
しかし、いずれにしてもファンダメンタルズを重視した銘柄選好となり、市場は冷静さを取り戻しています。
・下図は、成長性ファクター及び規模ファクターの過去1年間の推移です。
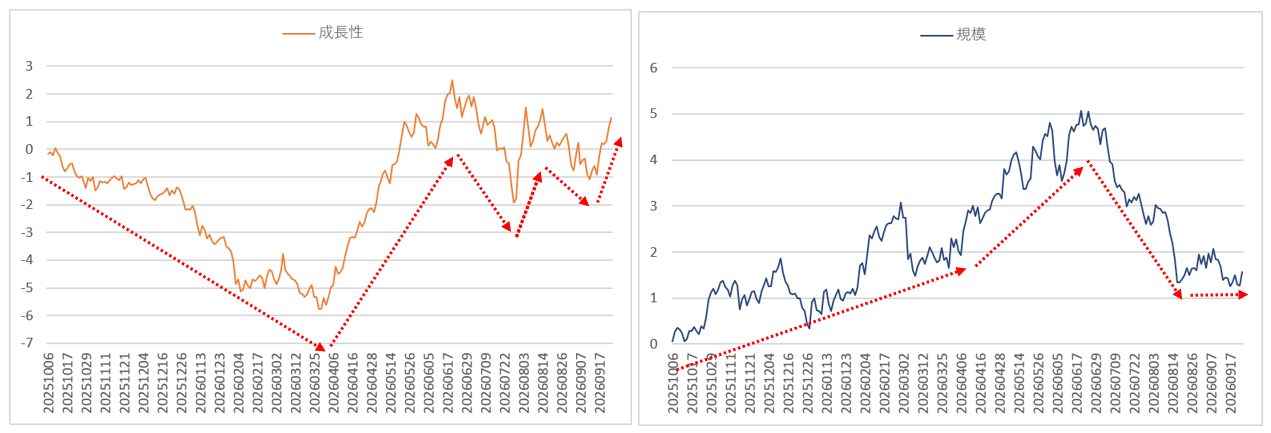
高市政権誕生からの上昇相場では、景気回復シナリオに乗った「高市トレード」が活発化し、大型バリュー株が堅調となりました。
しかし、中東の地政学リスクが高まったことをきっかけに、スタグフレーション(景気後退期のインフレ)懸念が台頭し、それまで買われていた大型バリュー株が売られる一方で、景気後退下でも堅調な需要と業績が確認されたAI・半導体関連銘柄の上昇がそれに代わるシナリオへと変化し、大型グロース株が堅調となっていました。
ところが、AI・半導体関連銘柄の急激な上昇に対する警戒感から、6月はこれまで市場の上昇を牽引していた大型グロース株に利益確定売りが散見され、7月はついに大型グロース株の暴落に近い巻き戻しが起きた一方、これまで蚊帳の外に置かれていた中小型バリュー株が堅調となりました。
そして、8月はグロース株の調整が進み、成長性ファクターは上昇に転じましたが、大型株は復活せず、中小型株の堅調は続いています。
・下図は、予想修正サプライズファクターの過去1年間の推移です。
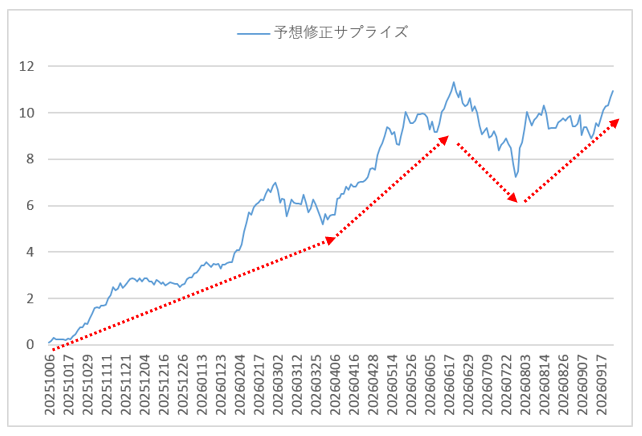
8月の決算発表ピークを越え、業績に素直に反応する形となり、予想修正サプライズファクターは上昇に転じました。
しかし、9月初にベッセント財務長官の発言をきっかけに急速な円高が進行し、円高による業績悪化を織り込む形で予想修正サプライズファクターは一時調整しました。
ですが、円高は一時的なものとなり、再び予想修正サプライズファクターは上昇に転じています。
・下図は、株価水準ファクター・240日騰落率ファクター・売買代金20日平均ファクター・240日ヒストリカルボラティリティファクターの1年間の推移です。
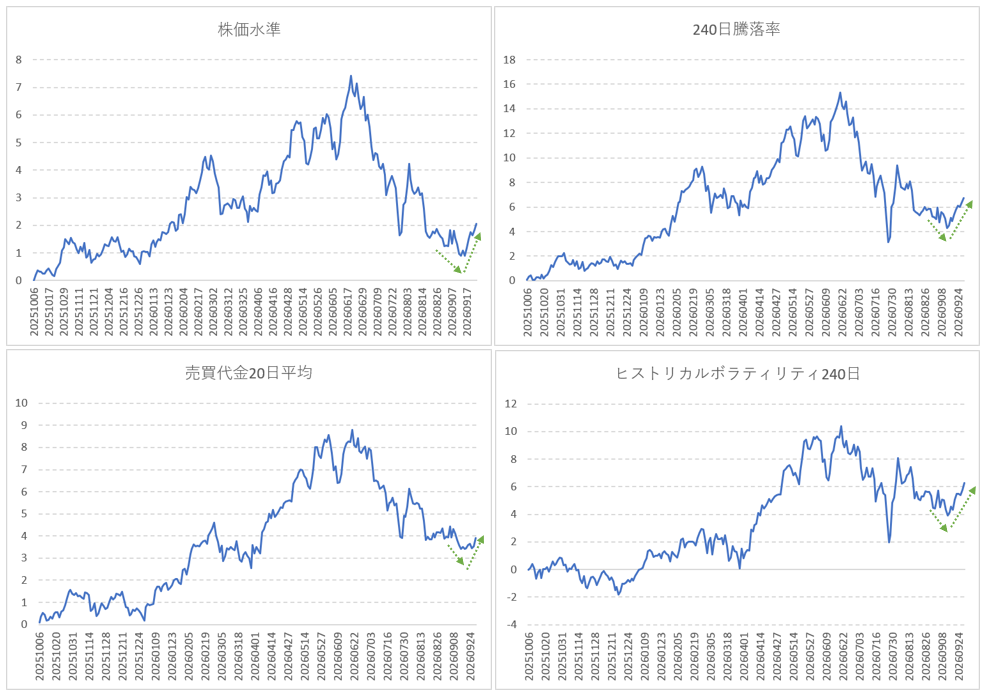
7月は「高流動のハイリスク銘柄の上昇」に対して、強烈な巻き戻しが起こりました。
しかし、その後、再び高流動のハイリスク銘柄へ資金は戻らず、その受け皿となったのは好業績の中小型株となりました。
9月もこの流れは継続し、AI・半導体関連株を中心とする「高流動のハイリスク銘柄の上昇」は復活する兆しは見えず、むしろ、さらなる調整が進む可能性すら感じるほど勢いが無くなりつつあります。
仮に、足元の金利上昇の影響もあり、株式市場から資金が流出するレジームに転換したとするなら、少ないエネルギーで上昇が期待できる好業績の中小型の堅調がしばらくは継続するのではないでしょうか。
まとめ
2025年の運用成績は運用開始以来最高を記録、2020年12月の運用開始からの累積リターンも過去最高となり、年明けの2026年1月・2月も大幅上昇するなど堅調な運用が続きました。
しかし、3月に入ると、米国・イスラエルがイランに対して大規模な軍事攻撃を開始したことで、地政学リスクが急激に高まり、さらに、AI・半導体関連株の急上昇も重なったことで、価格変動の大きなパフォーマンスとなりました。
ですが、中東情勢やAI・半導体関連株への過剰な反応は薄れ、8月末においては、運用開始からの累積リターンが再び過去最高を回復しました。
しかし、日本も含めた世界的な金利高により、資金循環期から資金流出期へレジームが転換し始めている可能性があり、一時的にこれらの影響を受ける可能性があると考えています。
8月のレポートで以下を掲載しました。
テーマとしては、内需や金融といったところに資金が向かう可能性はありますが、テーマに踊らされずに本質的価値のある頑健な銘柄群に投資し続けることが長期投資においては重要と考えています。
正に、9月は内需や金融といった業種が堅調となりました。
ですが、売られている他の業種であっても 「金利の上昇にも耐えられる、本質的な成長を具現化している企業」 の選別が行われた後は、再び、これら本質的価値のある銘柄群は回復に向かうと考えています。
Wealth Wing(ウェルスウイング)は、バリュー・グロースに偏らない、「高収益・高成長」×「財務健全」×「割安・高配当」×「好業績」のポートフォリオを運用し続けており、
市況環境が大きく変わっても、リスク管理された「本質的価値のある銘柄群」のポートフォリオは引き続き高いパフォーマンスを維持すると考えています。
Wealth Wing(ウェルスウイング)が、「高収益・高成長」×「財務健全」×「割安・高配当」×「好業績」のポートフォリオ特性をブレずに維持する運用を行っている理由は、
・「高収益・高成長(グロース)」特性は、「攻め」
・「割安・高配当(バリュー)」特性は、「守り」
・「好業績」特性は、「カタリスト」
・「財務健全」特性は、「安全」
といった役割の特性を持つファクターを内包するポートフォリオは、高い安定性と収益性を実現できると考えているからです。
また、予測が難しい金利動向の影響を強く受けるファクターに関しては中立スタンスとしており、バリュー・グロース偏重、業種偏重、為替感応度偏重が起こらないよう制約をかけながら、年率約13%程度の価格変動リスクに収まるよう銘柄分散を行っており、
この様な高度なポートフォリオ構築技術により、「高収益・高成長・業績上方修正・高配当・割安」といった、個別企業が持つ優位性だけにフォーカスした「勝率の高い投資」を実現しています。
「感情に左右されやすい人間」には難しい「一貫した運用」をテクノロジーを駆使し自動で行います。
これにより、損失を取り戻す力を示す「ソルティノ・レシオ」が非常に高い運用を、サービス開始から実現しています。
ですので、
逆張り思考で運用を行うと効率的な資産形成に繋がるのではないでしょうか。
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
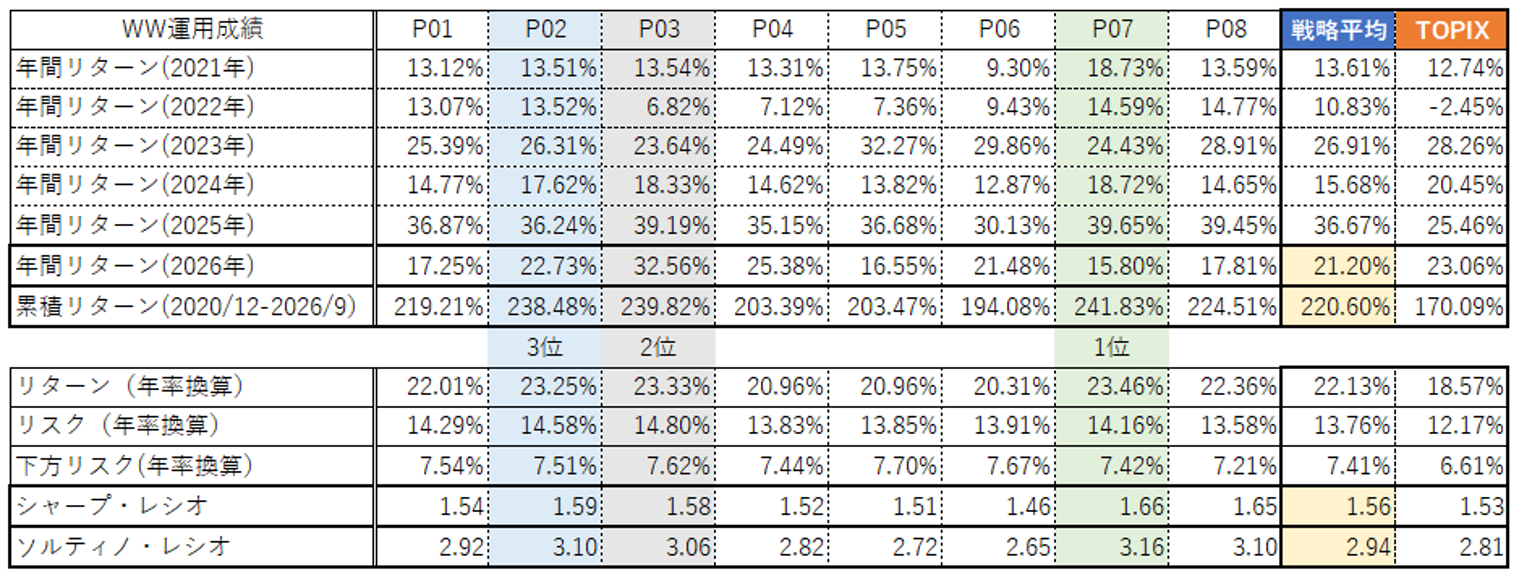
運用開始からのパフォーマンス推移
Wealth Wing(ウェルスウイング)の2020年11月末(サービス開始)から2026年9月末までの運用実績です。
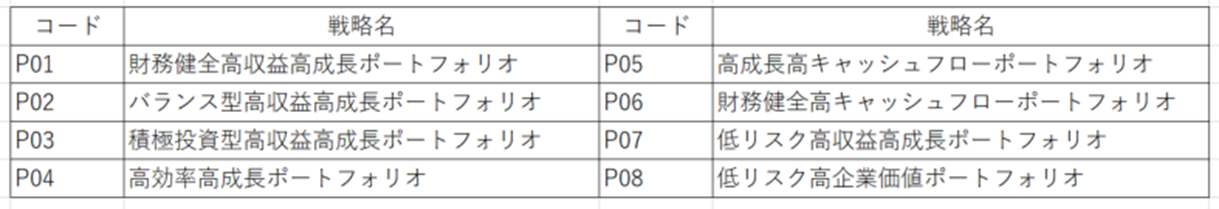
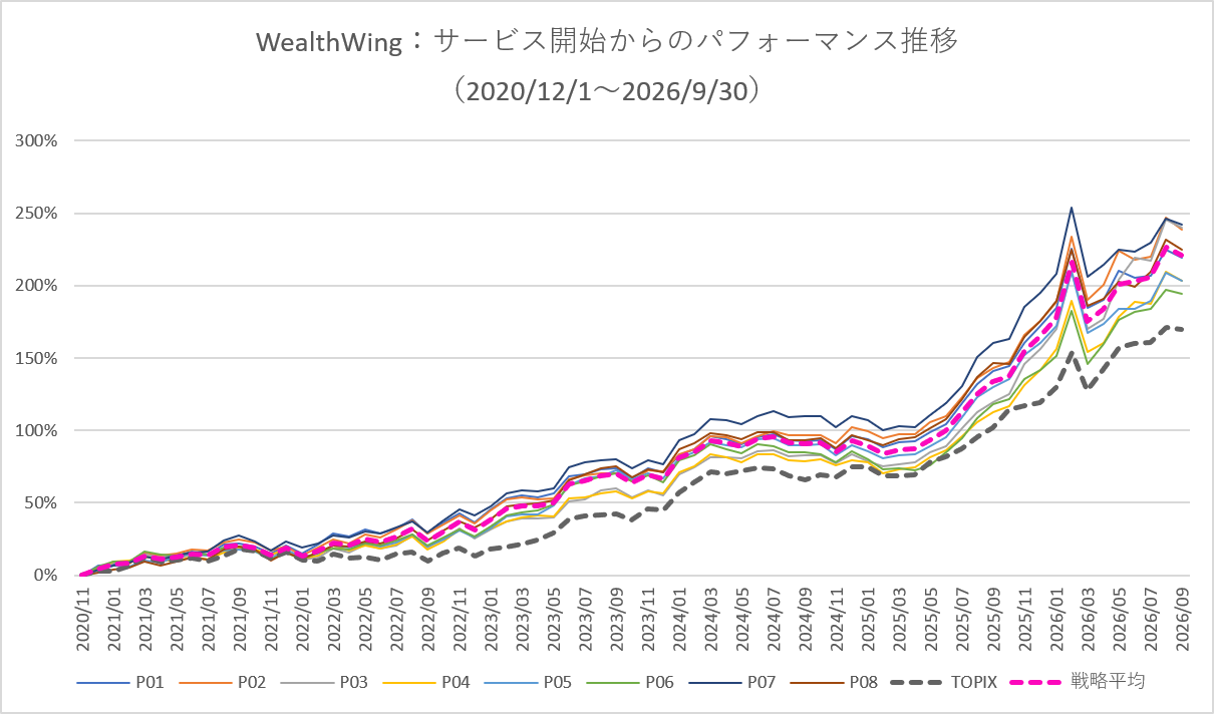
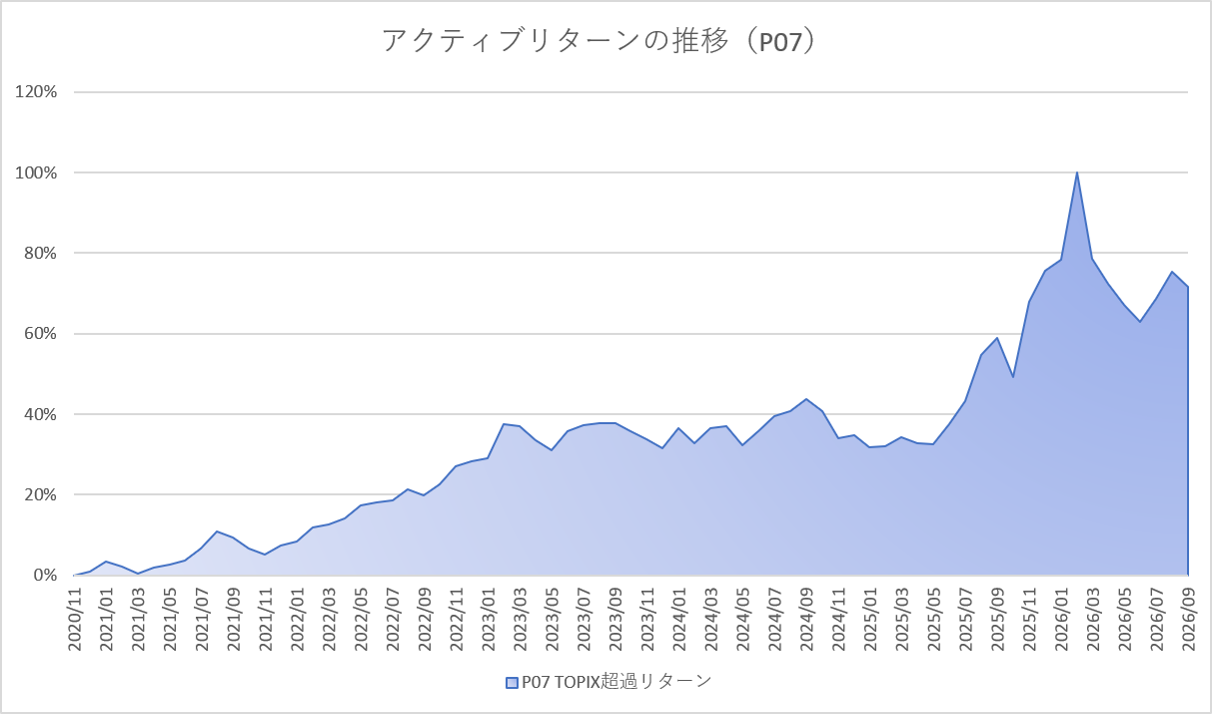
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
運用開始からの利益口座比率の推移
Wealth Wing(ウェルスウイング)の2020年11月末(サービス開始)から2026年9月末までの利益口座比率の推移です。
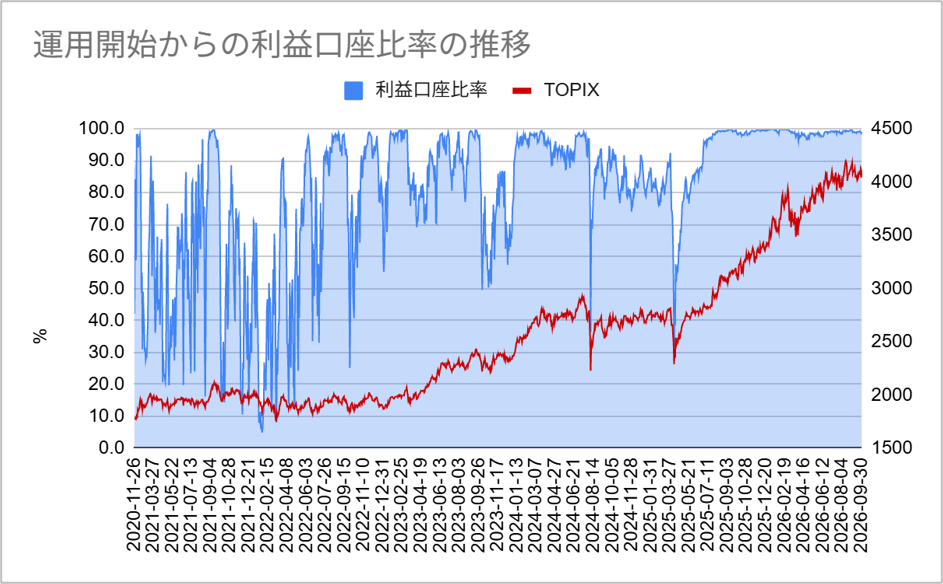
9月末時点の利益口座比率:98.9%(前月比 -0.5%)
下図は、現在当サービスをご利用されているお客様の「運用利回りと運用日数」の関係を示したグラフです。
複利効果を最大限に生かす運用スタイルであるため、
運用日数が長いお客様ほど運用利回りが高くなっていることが見て取れます。
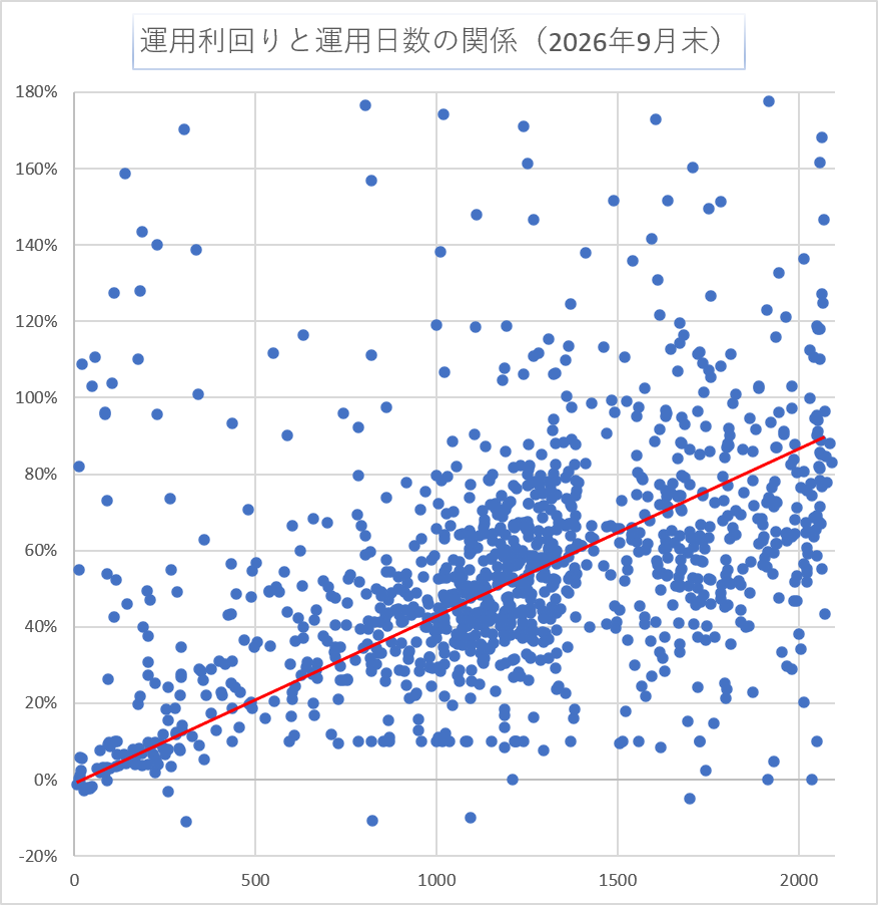
市況環境やご入金のタイミングにより、運用間もないお客様は一時的にマイナスとなる場合も多々あります。しかし、グラフが示す通り、長期で運用をおこなうことで、多くのユーザー様が高い利回りを実現しております。
少なくとも1年程度は運用を継続していただき、資産形成に役立つかをご判断いただければ幸いです。
X(旧Twitter)でも適宜情報をご提供させて頂いておりますのでご参考ください。
X(旧Twitter)アカウント: @wealth_wing
ANAのマイルが付与される、「運用スタートプログラム」と、運用していれば確実にもらえる「ANAのマイル付与サービス」実施中!! => 詳細はこちら
↓↓↓↓↓↓↓
プライム市場だけで約1600銘柄もあるなか、四半期毎の決算発表を考慮した好業績銘柄や高配当銘柄をご自身で探すことは時間と手間がかかります。
さらに、これらを高度に分散し投資するにはノウハウが必要なため、個人投資家の皆様にとってはとてもハードルの高い投資技術となります。
この様に質の高い株式投資を行うには「学習コスト・情報コスト・時間コスト」がかかります。しかし、ウェルスウイング(Wealth Wing)ならこれらを低コストで丸っとお任せで自動運用が行えます。
また、お客様自身が投資先企業の株主となるため株主優待がもらえる場合もあります。そして、これらの運用内容は全てリアルタイムで確認することができる
「極めて透明性の高い資産運用サービス」
となっています。
スマートプラス 投資運用部
※Wealth Wingの各戦略の成績は「税引き前、配当込み、かつ各種コストを差し引く前のモデルポートフォリオのリターン」となっています。 ※TOPIXは「配当込みのTOPIX」の数値を用いています。 ※本記事の内容は本サービスの将来リターンを保証するものではありません。商号等:株式会社スマートプラス
金融商品取引業者:関東財務局長(金商)第3031号
加入協会:日本証券業協会・一般社団法人資産運用業協会・一般社団法人第二種金融商品取引業協会
<重要事項>
■口座開設
・お取引に関するご留意事項
・スマートプラスでお取引いただくこととなった際には、各商品等に所定の手数料や諸経費等をご負担いただく場合があります。
・株式のお取引については、株価の下落により損失を被ることがあります。また、倒産等、発行会社の財務状態の悪化により損失を被ることがあります。
・信用取引につきましては、金利、貸株料、品貸料などの諸費用がかかるほか、委託保証金の額を上回る取引額の取引ができることから、株価等の変動により委託保証金の額を上回る損失が生じるおそれがあるハイリスクハイリターンの取引です。
・信用取引の委託保証金維持率や最低委託保証金額は当社から交付される契約締結前交付書面をよくお読みください。
・お客様の投資に対する適合性が信用取引に不向きな場合は信用取引を行うことはできません。
・レバレッジ型・インバース型ETFは運用にあたっての諸費用等により対象とする原指標と基準価格に差が生じる場合があり、中長期にあたってはその乖離が大きくなる可能性があるほか、複利効果により利益を得にくくなる場合があります。
・当社における各種口座開設に際しては当社所定の審査があります。
・資料等の中で個別銘柄が表示もしくは言及されている場合は、あくまで例示として掲示したものであり、当該銘柄の売買を勧誘・推奨するものではありません。
・お取引に際しては当社から交付される契約締結前交付書面、目論見書その他の交付書面や契約書等をよくお読みください。
■投資一任契約に関するご留意事項
・スマートプラスと投資一任契約を締結した際には、所定の手数料や諸経費等をご負担いただく場合があります。
・当社がお客様と締結する投資一任契約に基づき投資運用を行うもので、投資元本は保証されるものではなく、運用による損益はすべてお客さまに帰属します。
・投資対象は、値動きのある国内の有価証券等となりますので、株価、金利、通貨の価格等の指標に係る変動や発行体の信用状況等の変化を原因として損失が生じ投資元本を割り込むおそれがあります。
・投資一任契約お申込みの前に、契約締結前交付書面や約款等をよくご確認いただき、ご理解のうえお申し込みください。
・投資一任契約にはクーリング・オフ(金融商品取引法第37条の6の規定)は適用されません。
・表示される過去の運用成績については将来の運用成果を保証するものではありません。